
Barcelona: un mercado fitness maduro, competitivo y lleno de oportunidades estratégicas
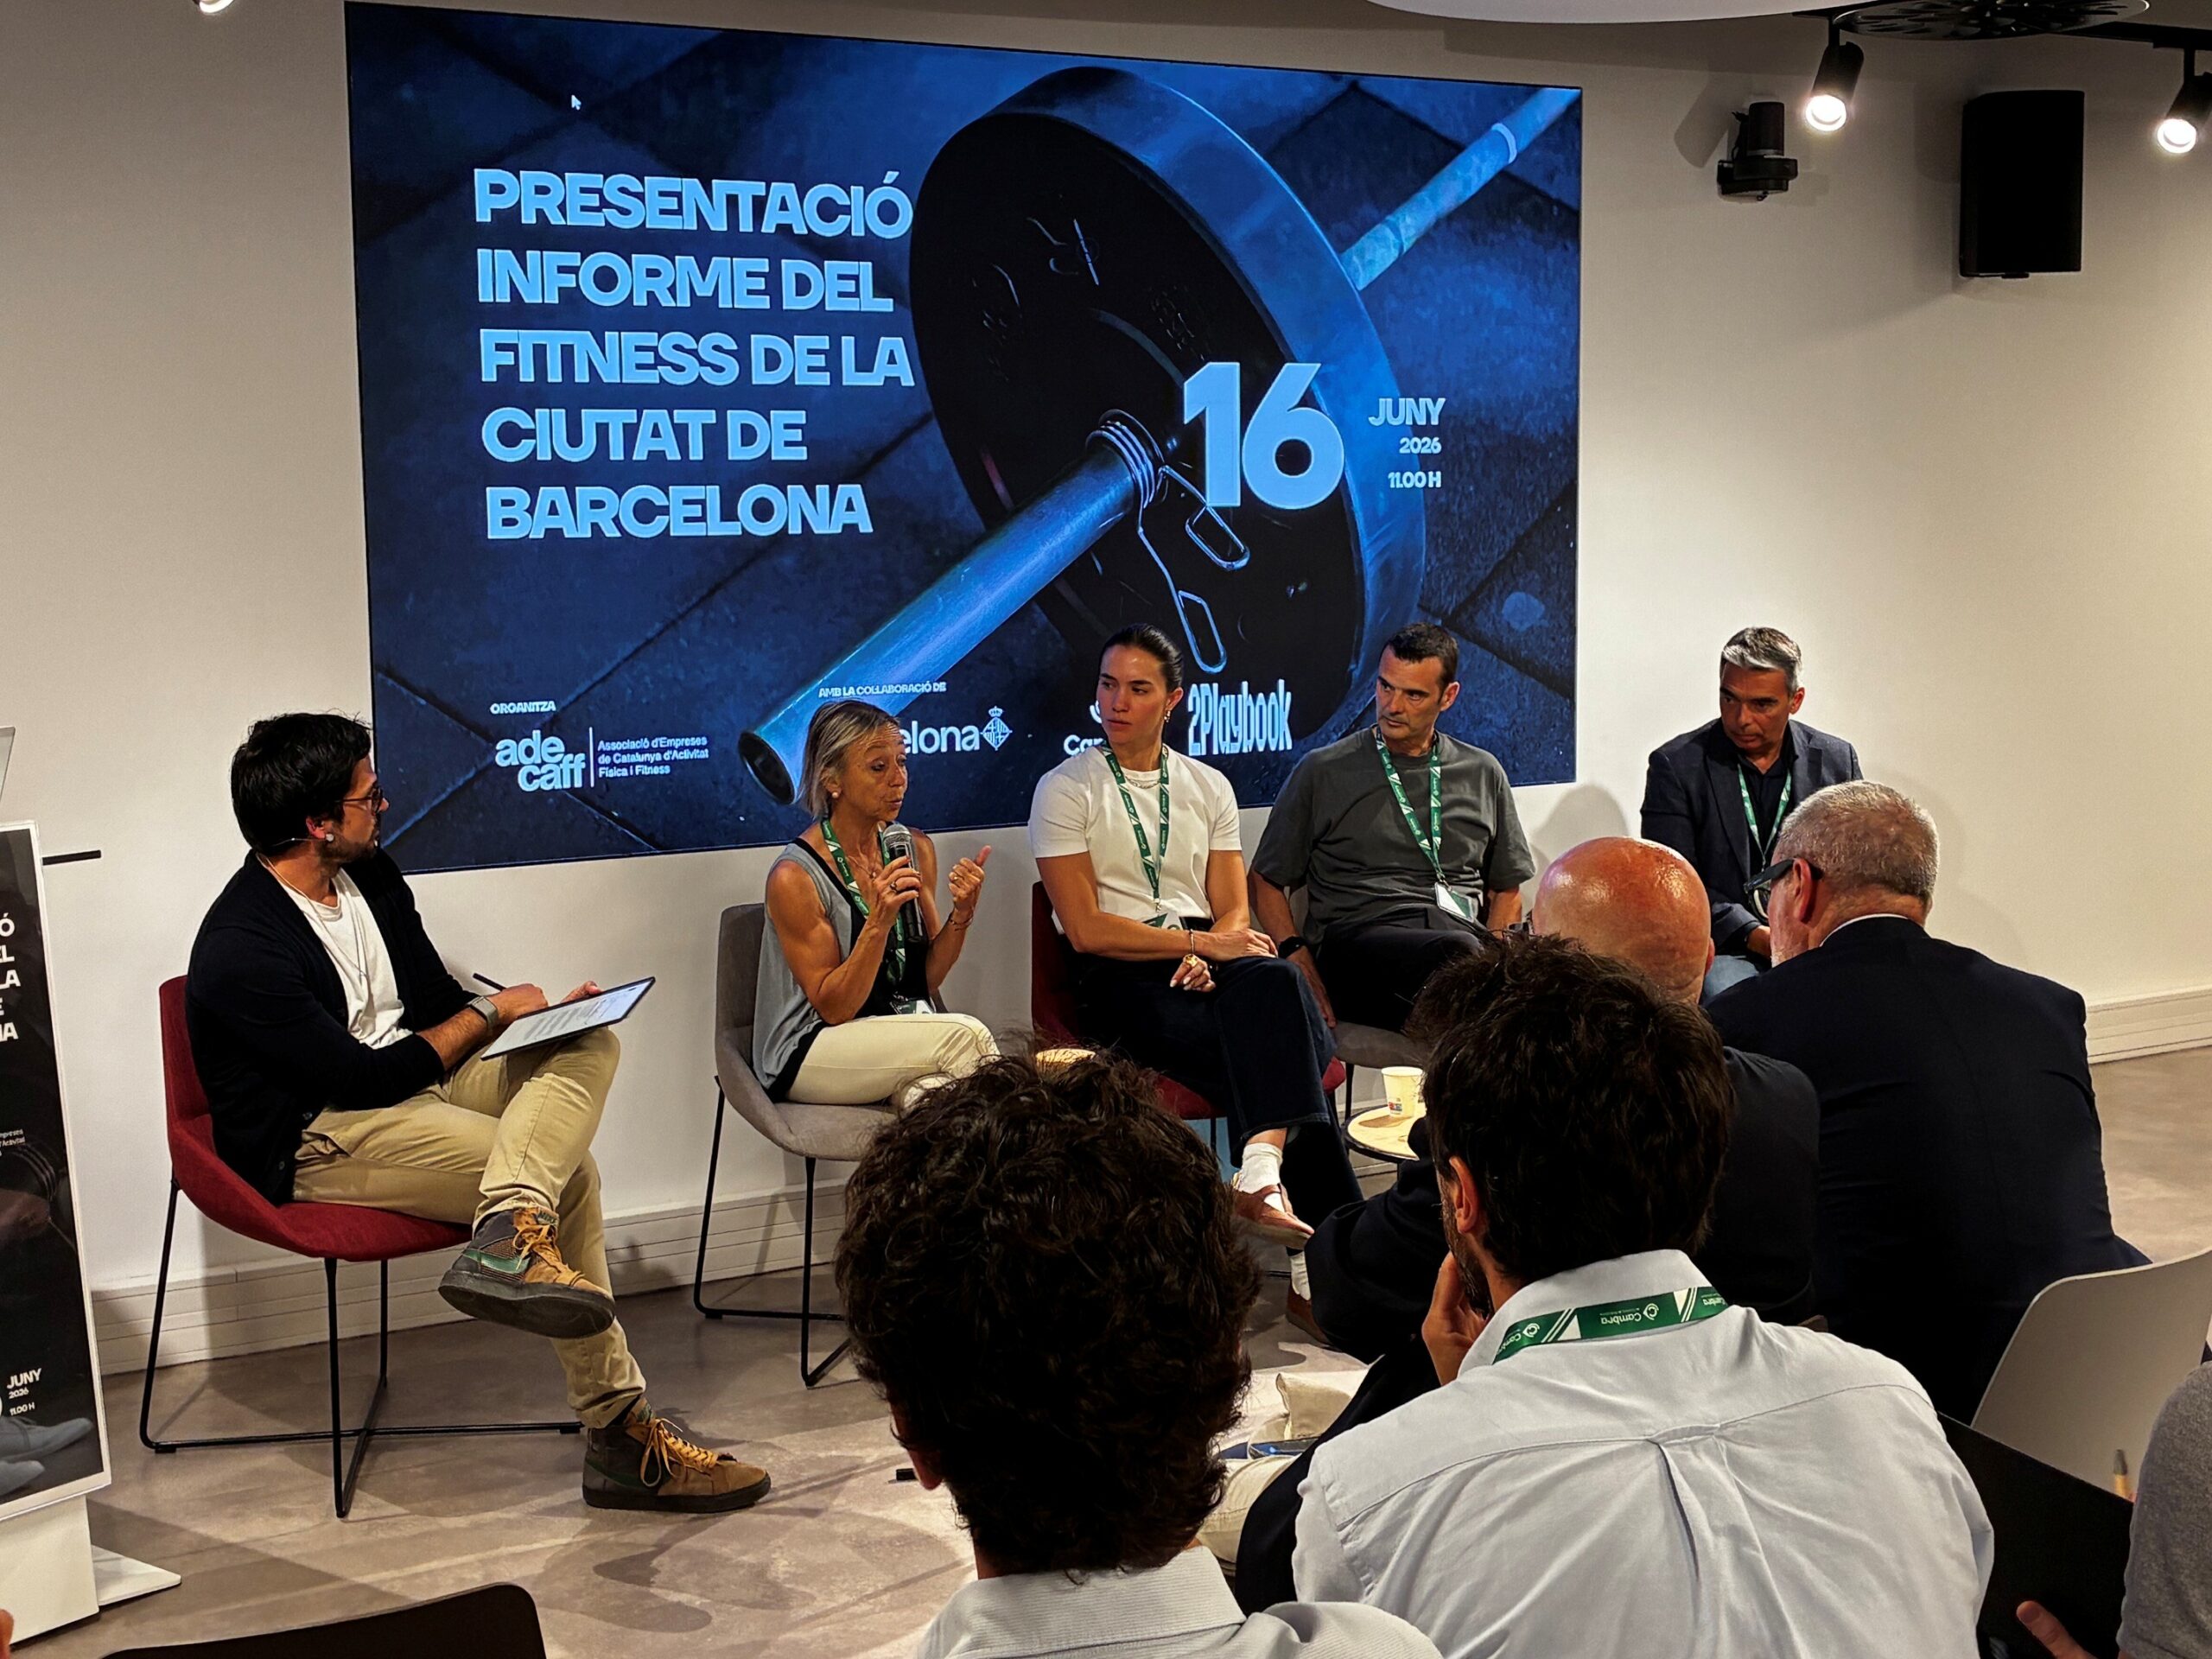
El sector del fitness en Barcelona ha alcanzado en 2025 un nivel de madurez que lo posiciona como uno de los ecosistemas deportivos más relevantes del sur de Europa. Así lo corrobora el informe de ADECAFF realizado de la mano de Play2Book.
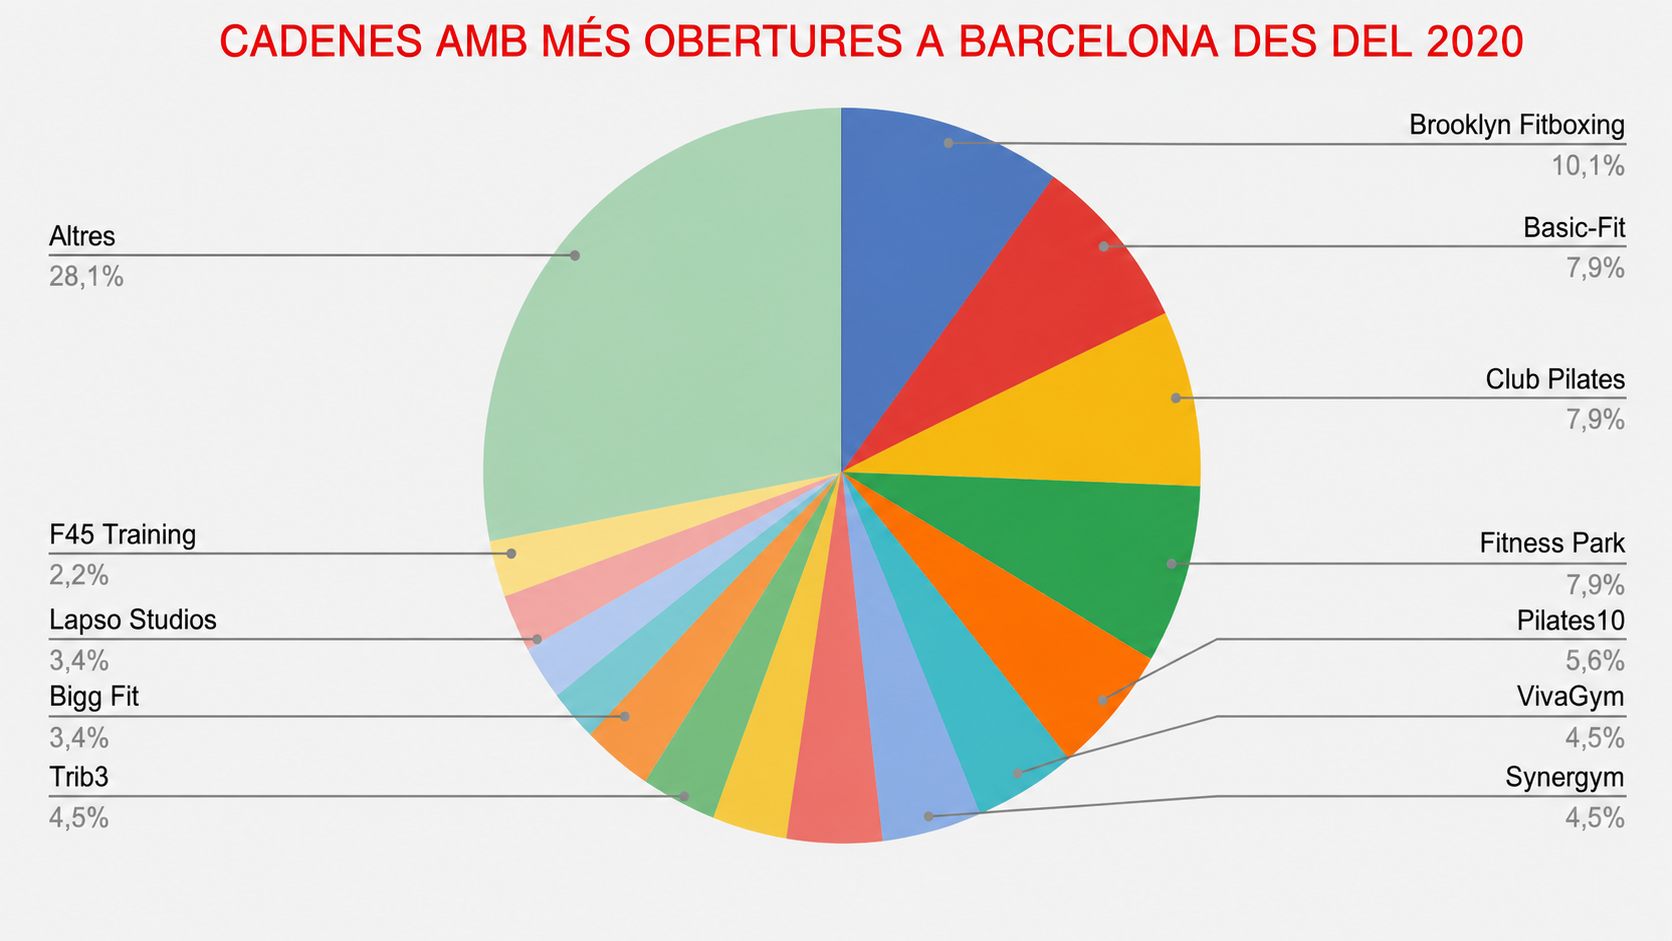
Con cerca de 949 instalaciones (de las cuales 929 ya están operativas), la ciudad no solo destaca por su volumen, sino por la sofisticación y diversidad de sus modelos de negocio. Sin embargo, tras esta aparente consolidación se esconde una realidad mucho más compleja e interesante desde el punto de vista estratégico: Barcelona no es un mercado homogéneo, sino un entorno polarizado, altamente competitivo y con claras oportunidades de reposicionamiento para operadores que sepan interpretar bien la demanda.
Uno de los rasgos más distintivos del ecosistema fitness en Barcelona es la convivencia de dos grandes motores que, lejos de competir directamente, se complementan de forma estructural.
Por un lado, el sector privado (que representa el 95,6% de la oferta) actúa como impulsor de innovación, especialización y segmentación. Aquí domina con claridad el modelo boutique, que ya supone el 75,5% de los centros privados. Este dato es especialmente relevante: el mercado se ha orientado hacia propuestas de valor hipersegmentadas, enfocadas en disciplinas concretas y experiencias más personalizadas, tal como ya lo hemos ido enfatizando en nuestros eventos de TrendFit. No obstante, este liderazgo en volumen no se traduce en peso económico. Los centros boutique, pese a su proliferación, generan únicamente el 24,6% de los ingresos del sector privado.
En paralelo, la red pública de centros deportivos municipales, aunque apenas representa el 4,4% de las instalaciones, concentra el 27,5% de los abonados y el 25,5% de los ingresos totales. Este dato evidencia una realidad clave: el volumen de negocio y la masificación del servicio siguen estando vinculados a modelos accesibles, amplios en servicios y con fuerte penetración territorial.
Desde nuestra perspectiva, esta dualidad obliga a cualquier operador a tomar decisiones estratégicas claras: competir por especialización o competir por volumen. Intentar posicionarse en un punto intermedio sin diferenciación suele traducirse en pérdida de rentabilidad.
El mercado fitness en Barcelona mueve ya más de 476 millones de euros y cuenta con más de 733.000 abonados. Estas cifras reflejan un sector sólido, pero también altamente competitivo, donde la eficiencia operativa y la optimización del modelo son determinantes. Los datos confirman una tendencia clara: el grueso de usuarios y facturación se concentra en los segmentos middle-market y concesional, que acumulan más de 400.000 abonados.
Esto refuerza una idea clave: la sostenibilidad económica en fitness no depende del número de centros, sino de la capacidad de generar volumen de clientes de forma eficiente. Modelos como el low cost, aunque aún poco representados en Barcelona (solo un 4,3% de la oferta privada), destacan por su alta densidad de usuarios por instalación y presentan un gran recorrido de crecimiento.
En paralelo, los segmentos premium y especializados mantienen su relevancia gracias a tickets medios elevados, pero requieren una ejecución operativa impecable y una propuesta de valor muy clara para sostener su rentabilidad.
Así que por lo que hemos podido detectar con los datos de este informe, Barcelona no es un mercado saturado, sino mal distribuido y en plena transición.
Las oportunidades no están en replicar lo que ya funciona en zonas céntricas, sino en identificar espacios de valor donde confluyan tres factores: demanda real, baja competencia directa y un modelo operativo adaptado.
En este sentido, vemos tres palancas claras de crecimiento:
- El desarrollo del segmento low cost, aún infrarrepresentado en la ciudad.
- La expansión hacia distritos periféricos con alta densidad de población y menor oferta privada.
- La consolidación de operadores con capacidad de gestión múltiple, que aprovechen economías de escala y profesionalización.
A medio plazo, el éxito en Barcelona dependerá menos del concepto y más de la ejecución: ubicación, pricing, experiencia de usuario, eficiencia operativa y gestión del dato serán los verdaderos diferenciadores.
En conclusión, Barcelona mantiene su consolidación como un mercado fitness dinámico, resiliente y altamente competitivo, donde conviven innovación, especialización y acceso masivo al deporte.
Para los operadores del sector, el momento actual no es de expansión indiscriminada, sino de reflexión estratégica. Entender el mapa competitivo, segmentar correctamente la demanda y ejecutar con precisión ya no es una ventaja, sino una condición necesaria para crecer.
El mercado sigue ofreciendo oportunidades, pero solo para aquellos que sepan leerlo con profundidad y actuar en consecuencia.
El fitness del futuro no va solo de entrenar: va de comunidad, salud y pertenencia
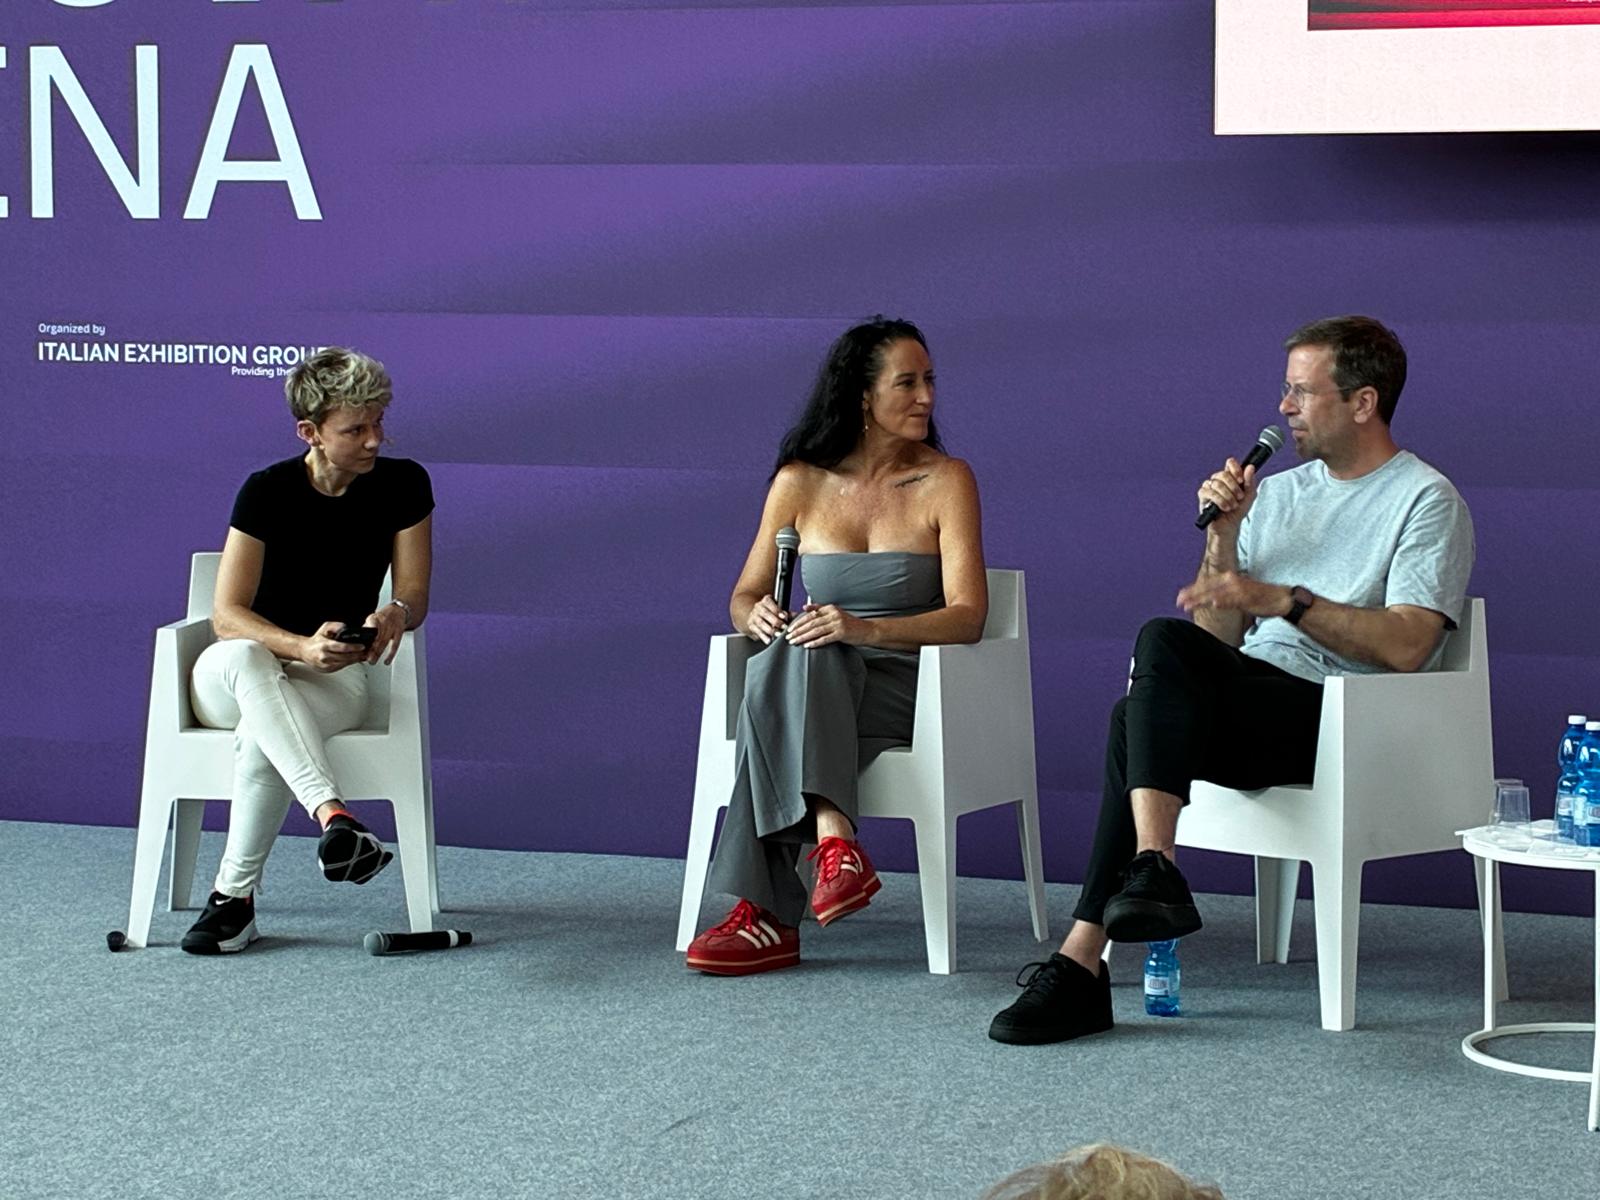
En la Feria de Rimini Wellness de este año tuvo lugar una de las conversaciones más relevantes del evento sobre el futuro de la industria fitness y wellness. La mesa redonda, moderada por Natalia Karbasova, reunió a Emma Barry —estratega internacional especializada en marcas de fitness, wellness y lifestyle— y a Jörg Fockenberg, VP Strategy, Expansion & Franchising de RSG Group.
La conversación giró en torno a que el fitness está viviendo una transformación profunda. Ya no se trata únicamente de entrenamiento o pérdida de peso. La industria se está desplazando hacia conceptos mucho más amplios relacionados con salud preventiva, bienestar emocional, identidad y comunidad.
Uno de los temas principales fue la polarización del mercado. Según los ponentes, hoy el sector está creciendo especialmente en dos extremos muy definidos. Por un lado, los operadores low cost, extremadamente eficientes y accesibles. Por otro, las marcas premium que están construyendo auténticas experiencias de lifestyle alrededor del bienestar. El espacio más complicado es el punto intermedio: aquellos operadores generalistas sin una propuesta claramente diferenciada.
Jörg Fockenberg insistió en que las marcas necesitan una identidad mucho más precisa si quieren seguir siendo relevantes. En un mercado cada vez más competitivo, ya no basta con “tener un gimnasio”. Las personas quieren entender rápidamente qué representa una marca, qué experiencia ofrece y por qué deberían formar parte de ella.
Emma Barry llevó esta reflexión todavía más lejos al hablar de la importancia de la conexión emocional. Según explicó, los usuarios no permanecen en un club por las máquinas o por el equipamiento. Permanecen porque desarrollan un vínculo con el entorno, con las personas y con el estilo de vida que ese espacio representa.
Por eso muchas marcas premium están evolucionando hacia modelos mucho más inmersivos, incorporando recovery zones, spas, cafeterías, social spaces y experiencias que invitan al usuario a quedarse más tiempo dentro del club. La idea ya no es únicamente entrenar y marcharse. El objetivo es construir lugares donde las personas quieran pasar parte de su vida.
De hecho, Barry comparó esta tendencia con los antiguos baños romanos: espacios donde bienestar, socialización, networking y cuidado personal convivían en un mismo entorno. Una idea que, según explicó, está regresando con fuerza en el wellness contemporáneo.
Otro de los grandes ejes de la conversación fue el crecimiento de la salud preventiva y el boom del recovery y la longevidad. Especialmente en Estados Unidos, los consumidores están empezando a invertir más en vivir mejor y durante más tiempo que simplemente en “ponerse en forma”. Conceptos como cold exposure, health tracking, testing genético o cognitive wellness están entrando con rapidez en el mainstream wellness.
También hubo espacio para hablar del fenómeno hybrid fitness y del crecimiento de formatos como HYROX. Para los ponentes, este tipo de experiencias funcionan porque combinan entrenamiento, reto personal, comunidad y ocio. Las personas ya no buscan únicamente hacer ejercicio; buscan compartir experiencias, viajar, competir y conectar socialmente alrededor del fitness.
La conversación se volvió especialmente interesante al abordar el impacto de los medicamentos GLP-1 para pérdida de peso. Emma Barry defendió que estos tratamientos no representan una amenaza para la industria fitness, sino una posible puerta de entrada hacia hábitos más saludables. Sin embargo, insistió en que existe un riesgo importante si no se acompañan de entrenamiento de fuerza y una correcta nutrición, ya que muchos usuarios pueden perder masa muscular y salud metabólica.
En este contexto, ambos ponentes coincidieron en que los gimnasios tienen una enorme oportunidad, pero también una responsabilidad: convertirse en espacios mucho más acogedores para personas que históricamente nunca se habían sentido cómodas dentro de un club fitness.
La mesa también dejó reflexiones muy interesantes sobre las diferencias culturales entre Europa y Estados Unidos. Mientras el mercado americano evoluciona hacia modelos más rápidos y altamente comercializados, Europa todavía conserva una visión más social y humana del bienestar. Jörg destacó, por ejemplo, cómo la cultura de sauna en Alemania sigue siendo una parte esencial de la experiencia wellness premium.
Emma Barry lanzó incluso una advertencia al sector europeo: no perder esa dimensión humana en favor de modelos excesivamente acelerados o puramente comerciales.
El futuro será para las marcas capaces de construir comunidad y definir con claridad quiénes son. Porque el fitness ya no compite únicamente por transformar cuerpos. Ahora compite por convertirse en parte de la vida de las personas.
Longevidad activa: la gran oportunidad que redefinirá el fitness en los próximos años
Gianluca Scazzosi plantea una nueva visión del bienestar donde el objetivo ya no es parecer más joven, sino llegar mejor a edades avanzadas
La industria del fitness lleva décadas obsesionada con la estética. Abdominales, pérdida de peso, transformación física o rendimiento han sido durante años el centro del discurso comercial de gimnasios y marcas deportivas. Pero la sociedad está cambiando. Y con ella, también lo hace la manera en la que las personas entienden la salud y el bienestar.
Hoy, cada vez más personas no buscan únicamente verse mejor. Buscan algo mucho más profundo: llegar a los 70, 80 o 90 años con energía, autonomía y calidad de vida.
Esa fue precisamente una de las grandes reflexiones que compartió Gianluca Scazzosi durante una interesante sesión inspirada en los conceptos desarrollados en su libro Cinquanta per sempre, donde abordó uno de los grandes retos (y oportunidades) de nuestra época: la longevidad activa.
Y el mensaje central fue contundente: el verdadero envejecimiento no son las arrugas.
El problema no es cumplir años, sino cómo llegamos a ellos
Scazzosi defendió durante toda la charla una idea muy clara: envejecer no debería asociarse automáticamente con deterioro físico, dependencia o enfermedad.
Tener canas o perder cabello no es el verdadero problema. Lo preocupante, según explicó, es llegar a cierta edad acumulando hipertensión, diabetes, sobrepeso, fatiga constante, pérdida de movilidad y dependencia absoluta de medicamentos.
Para ilustrarlo, compartió una experiencia personal muy reveladora: un reencuentro con antiguos amigos de la infancia después de muchos años. Muchos de ellos aparentaban mucha más edad de la que realmente tenían. No por las arrugas, sino por la pérdida de energía, movilidad y vitalidad.
A partir de ahí lanzó una reflexión que resume perfectamente el espíritu de su intervención: es posible llegar a edades avanzadas manteniendo una buena calidad de vida si empezamos a cuidar nuestros hábitos mucho antes de que aparezcan los problemas.
Las capacidades que realmente perdemos con la edad
Uno de los aspectos más interesantes de la sesión fue cómo Scazzosi explicó el envejecimiento desde una perspectiva funcional y no estética.
Según detalló, existen tres capacidades físicas fundamentales que empiezan a deteriorarse progresivamente a partir de los 50 años: la fuerza, la resistencia y la flexibilidad.
Y el problema es mucho más importante de lo que parece. La pérdida de fuerza muscular no afecta únicamente al rendimiento físico. Tiene impacto directo sobre la autonomía, el equilibrio, la prevención de lesiones e incluso sobre la salud metabólica.
A partir de los 75 años, además, el equilibrio y la movilidad adquieren una importancia crítica para evitar caídas y accidentes domésticos, uno de los grandes problemas asociados al envejecimiento.
La conclusión es clara: mantener estas capacidades ya no debería entenderse como una cuestión deportiva, sino como una inversión directa en calidad de vida.
La longevidad también depende de la salud mental
Aunque gran parte de la conversación giró alrededor del cuerpo, la sesión dejó claro que la longevidad no puede entenderse únicamente desde lo físico.
Scazzosi dedicó también parte de su intervención a hablar de respiración consciente, meditación y gestión del estrés. De hecho, la sesión comenzó precisamente con ejercicios de relajación y respiración.
El motivo es sencillo: el estrés crónico se ha convertido en uno de los grandes enemigos de la salud moderna.
Según explicó, prácticas como la meditación ayudan a mejorar numerosos parámetros físicos y emocionales, aunque insistió en algo importante: igual que ocurre con el ejercicio, sus beneficios solo aparecen cuando existe regularidad y disciplina.
El gran mercado que viene: la economía de la longevidad
Scazzosi dedicó una parte importante de la charla a hablar del contexto demográfico actual, especialmente en países como Italia y España, dos de las sociedades más envejecidas de Europa.
La combinación entre baja natalidad y aumento de la esperanza de vida está transformando completamente la pirámide poblacional. Y eso tendrá consecuencias directas sobre el consumo, la salud y el sector fitness.
Según explicó, las personas mayores de 60 años suelen estar mucho más dispuestas a invertir en salud y bienestar que generaciones más jóvenes. No solo por conciencia, sino también por estabilidad económica.
Por eso considera que el mercado de la longevidad será uno de los grandes motores de crecimiento de la industria en los próximos años.
Pero eso exige un cambio profundo de enfoque. Ya no bastará con vender estética o pérdida de peso. El verdadero valor estará en ayudar a las personas a:
- Mantener movilidad.
- Conservar fuerza.
- Prevenir enfermedades.
- Seguir disfrutando de la vida durante más tiempo.
Medir la edad biológica para generar conciencia
Uno de los enfoques más innovadores que planteó Gianluca fue el uso de evaluaciones físicas para mostrar a las personas cuál es realmente su estado funcional.
A través de pruebas sencillas relacionadas con fuerza, movilidad, flexibilidad, equilibrio o salud cardiovascular, es posible estimar algo parecido a una “edad biológica”.
Y el impacto suele ser enorme.
Muchas personas descubren que físicamente tienen más edad de la que pensaban. Y ese momento de conciencia se convierte en una poderosa herramienta de motivación.
Scazzosi comparó este proceso con una visita médica: primero se detecta el problema, después se explica y finalmente se prescribe una solución. En este caso, la solución vuelve a ser la misma: movimiento y hábitos saludables.
El futuro del fitness será más preventivo, más personalizado y más humano
La sesión terminó dejando una idea muy clara: la longevidad activa será uno de los grandes ejes estratégicos del fitness del futuro.
Y eso obligará al sector a evolucionar hacia modelos mucho más centrados en:
- Prevención.
- Acompañamiento.
- Educación.
- Personalización.
- Monitorización constante.
La tecnología jugará un papel importante a través de dispositivos de seguimiento, análisis de hábitos y sistemas de control del progreso. Pero, por encima de todo, seguirá siendo fundamental el factor humano.
Porque al final, como dejó entrever toda la intervención, la longevidad no consiste simplemente en vivir más años.
Consiste en llegar a ellos pudiendo seguir disfrutando de la vida.
Si quieres conocer el trabajo que Gianlucca desarrolla en Italia para los centros deportivos, escribe un correo a: marketing@masenweb.com
El fitness en España entra en su fase adulta: crecer ya no va solo de abrir más centros
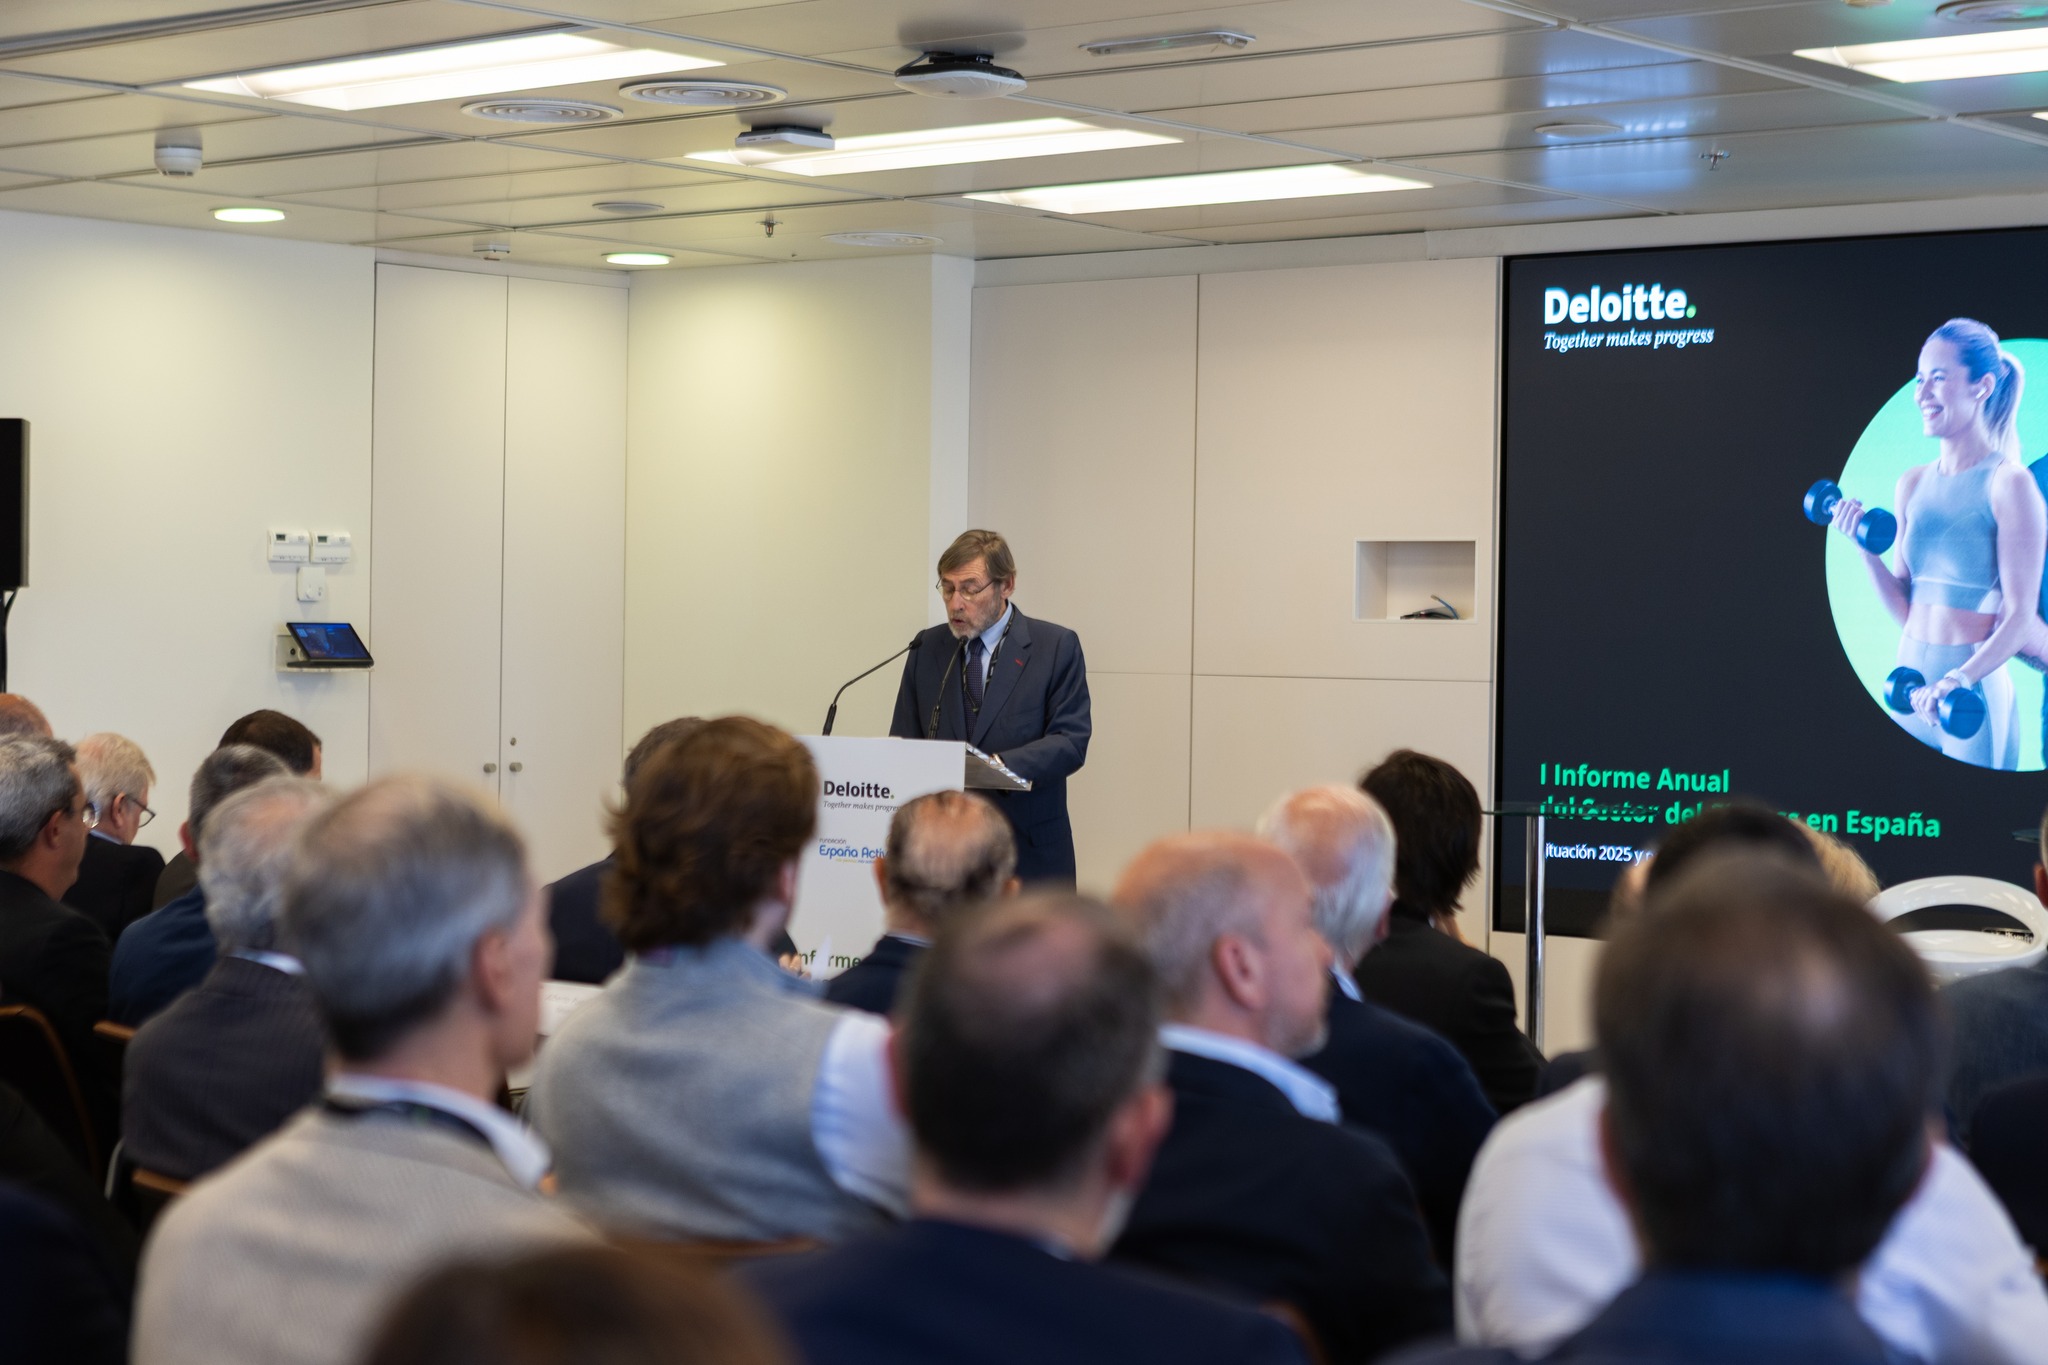
Durante años, el discurso sobre el fitness en España ha oscilado entre dos extremos: o bien se hablaba de un sector emergente, todavía “por hacer”, o bien se reducía su análisis a la guerra de precios y al crecimiento de las grandes cadenas. Los datos presentados recientemente por Deloitte y la Fundación España Activa, junto con las reflexiones de la mesa redonda sectorial, obligan a actualizar ese marco mental. El fitness en España ya no es un sector incipiente ni marginal. Es una industria madura, de gran escala, culturalmente legitimada y con retos propios de esa madurez.
Con un tamaño de 3.235 millones de euros, más de 5.800 centros privados, 7 millones de abonados y más de 8,3 millones de usuarios reales, el fitness se ha consolidado como una de las principales industrias de servicios vinculadas a la salud y el bienestar. Pero lo más relevante no es el volumen en sí, sino lo que implica: el crecimiento futuro no vendrá solo de hacer más de lo mismo.
Un mercado grande… y más profundo de lo que parecía
Uno de los grandes aciertos del informe es ampliar el foco más allá del abonado activo. Al incorporar la figura del usuario real, el sector reconoce algo que muchos operadores ya viven en su día a día: el impacto del fitness va mucho más allá de la cuota mensual tradicional. Accesos puntuales, servicios complementarios, usos no lineales y consumo híbrido forman ya parte del ecosistema.
Esto tiene una implicación estratégica clara: gestionar solo por número de socios es insuficiente. La rentabilidad futura dependerá cada vez más de cómo se gestiona el uso, la experiencia, la recurrencia y el valor total generado por cada persona que entra en el centro.
Concentración, white space y una idea clave: no todo vale en cualquier sitio
El análisis territorial confirma una realidad conocida: Madrid, Cataluña y Andalucía concentran más del 50% del mercado. Pero también introduce un matiz importante al identificar un white space potencial de más de 900 centros en España. Eso sí, ese espacio no es homogéneo ni automático.
Desde una mirada consultiva, el mensaje es claro: todavía hay margen de crecimiento, pero no para cualquier formato ni en cualquier ubicación. Las oportunidades se desplazan hacia:
- Ciudades medianas.
- Barrios secundarios bien conectados.
- Municipios donde la demanda existe, pero la oferta aún no está profesionalizada.
Abrir centros ya no es solo una cuestión de músculo financiero; es, sobre todo, de lectura fina del mercado local y de propuesta de valor ajustada.
El consumidor fitness: más exigente, más digital y mucho más comprometido
Los datos de práctica deportiva sitúan a España muy por encima de la media europea. Pero lo verdaderamente transformador no es cuánto ejercicio se hace, sino cómo se integra en la vida de las personas, especialmente entre los jóvenes.
Para la Generación Z y los millennials, el fitness ha dejado de ser una actividad instrumental (salud o estética) para convertirse en:
- Una seña de identidad.
- Una forma de ocio prioritario.
- Un espacio social.
Que una parte relevante de los jóvenes renuncie a otros planes para entrenar o reduzca hábitos como el consumo de alcohol no es anecdótico: redefine el papel del gimnasio en la vida cotidiana. Esto obliga a los operadores a dejar de pensar solo en “instalaciones” y empezar a diseñar experiencias relevantes.
Ubicación y precio siguen mandando… pero el precio ya no va solo de ser barato
El informe confirma algo que vemos en casi todos los proyectos: la ubicación y la relación calidad-precio siguen siendo los principales drivers de elección. Sin embargo, conviene subrayar un matiz fundamental: el cliente no busca el precio más bajo, sino sentir que lo que paga tiene sentido.
Esto conecta directamente con uno de los grandes debates de la mesa redonda: el pricing. España ofrece, probablemente, uno de los mejores niveles de fitness del mundo en relación calidad-precio. El problema es que esa ecuación empieza a tensionarse cuando se quiere:
- Pagar mejor al talento.
- Profesionalizar estructuras.
- Invertir en experiencia y tecnología.
Desde una lógica de consultoría, la pregunta ya no es si se puede subir precios, sino cómo hacerlo sin destruir valor, apoyándose en una propuesta clara, segmentada y bien comunicada.
Digitalización: ya no es un extra, es parte del comportamiento deportivo
Más del 60% de los practicantes habituales utiliza soluciones digitales de fitness. Wearables, apps, seguimiento, nutrición… El consumidor ya vive el deporte de forma híbrida. Pretender que la experiencia empieza y acaba en la sala es ignorar la realidad.
Esto no significa que todos los centros deban convertirse en plataformas tecnológicas, pero sí que:
- La experiencia digital debe estar integrada.
- Los datos deben empezar a utilizarse para gestionar mejor.
- La tecnología debe servir para mejorar adherencia, satisfacción y eficiencia, no solo para “estar a la moda”.
Satisfacción antes que captación: la señal más clara de madurez
Quizá el dato más revelador de todo el análisis es que la principal prioridad del sector para 2026 sea la satisfacción del usuario, por delante incluso del crecimiento en abonados. Esto marca un punto de inflexión.
En mercados jóvenes se compite por volumen. En mercados maduros, se compite por experiencia, retención y valor a largo plazo. Que los operadores lo estén verbalizando indica que el sector ha entrado en una nueva fase.
Conclusión: el reto ya no es crecer más, sino crecer mejor
El fitness en España vive uno de los mejores momentos de su historia. Es grande, es relevante y goza de una legitimidad social incuestionable. Pero precisamente por eso, los retos cambian.
El futuro del sector pasa por:
- Profesionalizar aún más la gestión.
- Defender mejor su valor económico y social.
- Atraer y retener talento.
- Ajustar precios con inteligencia.
- Ocupar, de forma creíble, su espacio dentro del ecosistema de salud.
El fitness ya no necesita demostrar que existe. Ahora necesita demostrar qué valor real aporta y cómo quiere jugar la próxima década.
Fotos: Fundación España Activa
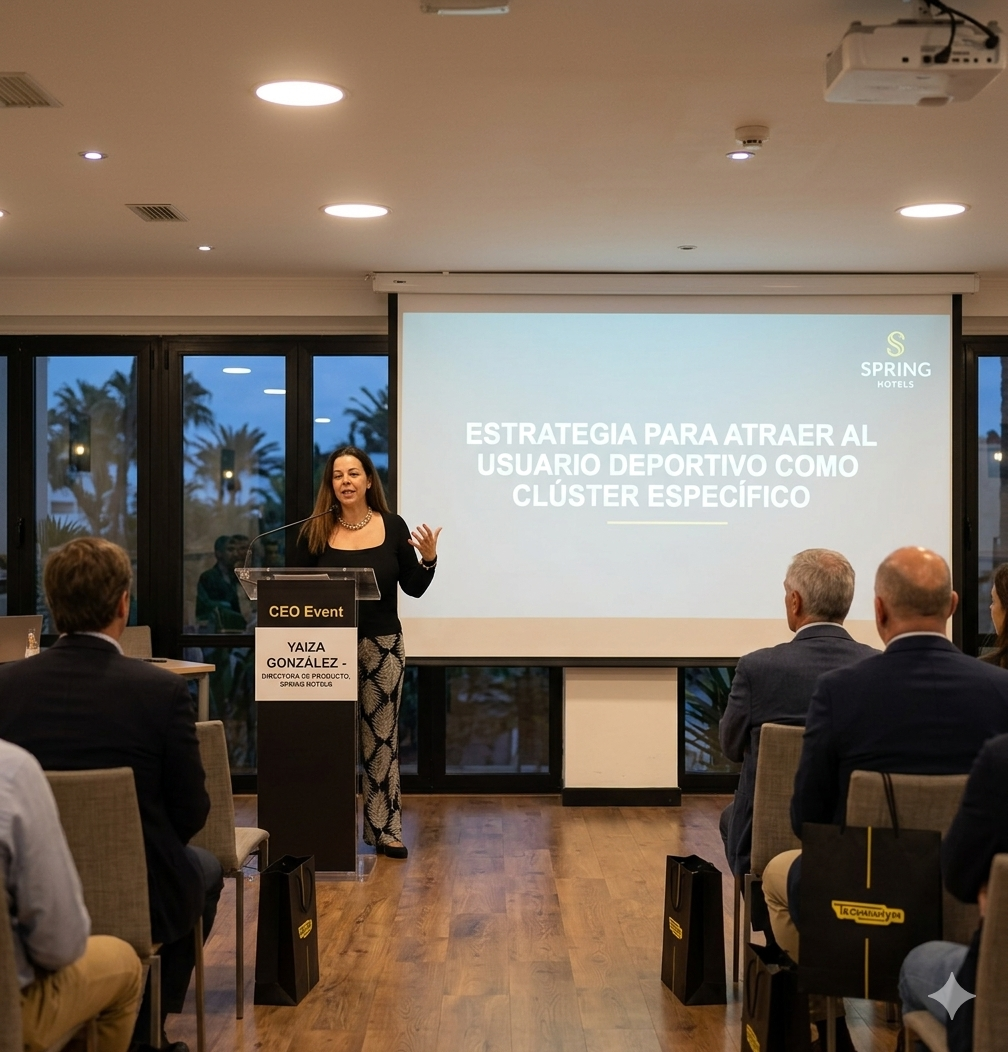
Lo que la industria fitness puede aprender de los hoteles: personalización, comunidad y espacios “instagrameables”
La industria hotelera está empezando a hablar un lenguaje cada vez más cercano al del fitness: comunidad, experiencia, segmentación, bienestar y personalización. Y uno de los ejemplos más claros lo expuso Yaiza González, directora de Producto en Spring Hotels, en nuestro último evento de CEOs al explicar cómo la cadena ha desarrollado una estrategia para atraer al usuario deportivo no solo como huésped, sino como clúster específico con necesidades, hábitos y expectativas propias.
La idea de fondo es potente: el cliente ya no quiere recibir un servicio genérico. Quiere sentir que el entorno ha sido pensado para él. En el caso de Spring Hotels, eso se traduce en una apuesta por identificar distintos perfiles deportivos —surf, cycling, running, wellness— y adaptar tanto la comunicación como los espacios, los servicios y la experiencia completa según cada uno de ellos.
La reflexión conecta de lleno con la industria fitness. Durante años, muchos gimnasios han trabajado desde una lógica bastante homogénea: misma propuesta para públicos muy distintos. Sin embargo, la tendencia parece avanzar hacia lo contrario. Clusterizar para personalizar. Entender que no espera lo mismo quien entrena fuerza, quien busca bienestar, quien corre, quien compite o quien simplemente quiere cuidarse durante sus vacaciones. La lección es clara: cuanto más definido está el perfil del usuario, más relevante puede ser la propuesta de valor.
Eso es precisamente lo que Spring Hotels ha intentado construir bajo su marca deportiva Spring Motion. Según explicó González, la cadena entendió que no bastaba con instalar gimnasios en sus hoteles. Había que diseñar un ecosistema. Por eso cada establecimiento fue especializándose en torno a un deporte concreto y desarrollando una experiencia coherente: desde lockers para tablas de surf y accesos pensados para el surfero, hasta cycling centers, rutas, partners especializados, horarios de desayuno adaptados, propuestas de recuperación y una oferta gastronómica alineada con distintos objetivos de salud y rendimiento.
El punto más interesante para el sector fitness es que esta personalización no se queda en lo físico. También se apoya en la digitalización y la segmentación de datos. Spring Hotels pregunta al cliente antes de su llegada, identifica sus preferencias deportivas y adapta el customer journey en función de esa información. No recibe el mismo mensaje un surfero que un ciclista, ni se le
ofrece lo mismo a quien viaja buscando wellness que a quien quiere mantener su rutina de entrenamiento. En otras palabras: la personalización no es un discurso, sino un sistema.
Para el fitness, este enfoque abre una pregunta relevante: ¿estamos de verdad segmentando o seguimos comunicando a todos por igual? Porque la diferencia entre tener usuarios y construir comunidad está precisamente ahí. En conocer qué mueve a cada grupo, cómo se relaciona, qué servicios valora y qué experiencia espera vivir.
Otro de los aprendizajes que dejó la intervención de Yaiza González tiene que ver con el diseño del espacio. En su visión, cada rincón del hotel vinculado al deporte debe ser también “instagrameable”. No como un simple gesto estético, sino como parte de la experiencia y del posicionamiento de marca. El espacio ya no solo tiene que funcionar: tiene que comunicar, inspirar y ser compartible. En un contexto en el que el usuario convierte su entrenamiento, su viaje o su estilo de vida en contenido, diseñar espacios visualmente memorables se convierte también en una herramienta de marketing orgánico y de fidelización.
Ahí el paralelismo con gimnasios, boutiques y centros deportivos es directo. La instalación ya no compite solo por equipamiento o metros cuadrados, sino también por identidad visual, atmósfera y capacidad de generar pertenencia. Un espacio bien pensado, reconocible y fotografiable no es superficial: es parte de la propuesta de experiencia.
La conclusión es que hotel y fitness comparten cada vez más terreno. Ambos sectores compiten por un consumidor que no busca solo un servicio, sino una vivencia alineada con su estilo de vida. Y en ese nuevo escenario, clusterizar, personalizar y diseñar experiencias únicas ya no parece una opción, sino una ventaja competitiva.
Spring Hotels lo está aplicando desde el turismo deportivo. La industria fitness haría bien en mirar de cerca ese movimiento.
Agradecemos el patrocinio de XPLOR (RESAMANIA), TECHNOGYM y NUTRISPORT de este evento.
Por M. Ángeles de Santiago
Longevidad: el nuevo marco que redefinirá la relevancia del fitness
Dentro del programa del Congreso de EuropeActive realizada en FIBO, asistí a una de las keynotes más ambiciosas y conceptualmente exigentes del evento: “Longevity – Redefining the Future of Fitness”. La sesión no planteó la longevidad como una tendencia más dentro del wellness, sino como un cambio de marco estratégico para toda la industria. La idea central era difícil de ignorar: el futuro del fitness ya no puede definirse únicamente en términos de ejercicio, equipamiento o bienestar genérico, sino en función de su capacidad para contribuir a que las personas vivan más años con salud, autonomía y calidad de vida. La pregunta que sobrevoló toda la intervención fue directa: no se trata de si la longevidad debe formar parte de un centro fitness, sino de si ese centro seguirá siendo relevante si decide quedarse al margen.
Lo más interesante de la ponencia fue cómo aterrizó este concepto, alejándolo tanto del discurso aspiracional como del hype tecnológico. La longevidad se presentó como un espacio de convergencia entre el wellness tradicional (ejercicio, nutrición, gestión del estrés…) y un nuevo universo más científico, donde aparecen biomarcadores, diagnósticos o estrategias de optimización metabólica. Entre ambos extremos, existe una zona intermedia especialmente relevante para el fitness: sueño, recuperación, fuerza, movilidad, hábitos sostenibles o nutrición personalizada. Ahí es donde, en mi opinión, se encuentra la verdadera oportunidad del sector. No en competir con la medicina avanzada, sino en construir propuestas coherentes que mejoren de forma tangible el día a día de las personas.
Sin embargo, la keynote también introdujo un elemento crítico que me parece especialmente pertinente. Se advirtió del riesgo de que la longevidad se convierta en un “salvaje oeste” del wellness, dominado por promesas poco realistas, tecnologías mal entendidas y una narrativa más cercana al marketing que a la evidencia. Durante el congreso, hablando con algunos operadores, esta preocupación aparecía de forma recurrente: existe una tentación clara de invertir en soluciones premium —crioterapia, cámaras hiperbáricas, escáneres avanzados— sin haber construido antes una base sólida de hábitos. La metáfora que se utilizó fue especialmente ilustrativa: no tiene sentido vender un Mercedes a quien todavía no sabe conducir. Traducido al sector, no tiene lógica sofisticar la oferta sin haber enseñado primero a los clientes a moverse mejor, dormir mejor o recuperar mejor.
En este sentido, uno de los mayores aciertos de la intervención fue proponer una hoja de ruta progresiva para los operadores. La longevidad no se planteó como un salto inmediato hacia modelos clínicos o altamente medicalizados, sino como una evolución por niveles. Un primer estadio, accesible para la mayoría de clubes, basado en formación de equipos y programas centrados en fuerza, zona 2, movilidad y educación en hábitos. A partir de ahí, niveles crecientes de complejidad que incorporan alianzas externas, servicios especializados y, en última instancia, integración clínica. El mensaje era claro: no todos los operadores deben convertirse en clínicas, pero sí deben decidir estratégicamente en qué nivel quieren posicionarse y actuar con coherencia.
Otro aspecto relevante fue la segmentación del consumidor. La longevidad no responde a una única narrativa. Las generaciones más jóvenes están introduciendo variables como salud mental, cognición o personalización extrema; los adultos de mediana edad buscan gestionar mejor el estrés y la falta de tiempo; y los perfiles más senior priorizan alargar su healthspan y mantener la autonomía. Este cambio obliga a la industria a revisar su lenguaje. El fitness ya no puede seguir comunicándose exclusivamente en términos de rutinas o resultados físicos, porque el usuario está buscando algo más amplio: energía, equilibrio, prevención y funcionalidad futura.
Finalmente, la keynote Anna Bjurstam dejó una reflexión que considero especialmente valiosa desde un punto de vista estratégico. Frente al protagonismo mediático de la tecnología, se reivindicó una longevidad de bajo coste y alto impacto: caminar más, mejorar el sueño, reforzar la conexión social, trabajar la fuerza o encontrar propósito. Son intervenciones con un retorno enorme y una barrera de entrada mínima. Esto redefine, en cierto modo, la ventaja competitiva del sector: no estará necesariamente en quién tenga la tecnología más avanzada, sino en quién sea capaz de generar adherencia, contexto y cambio de comportamiento real.
Por M. Ángeles de Santiago
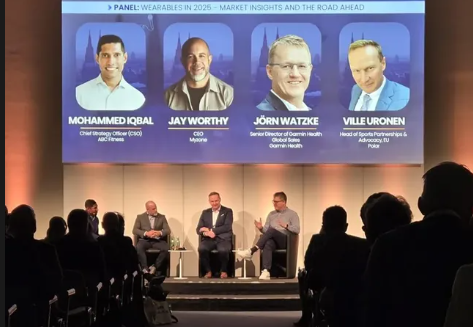
Del dato a la decisión: los wearables redefinen el fitness hacia la salud, el hábito y la longevidad
Uno de los consensos más sólidos del panel fue el desplazamiento del foco desde el rendimiento deportivo hacia la salud integral. El mercado masivo no se articula en torno a atletas de alto rendimiento, sino a individuos que buscan sostenibilidad en sus hábitos, mejora del bienestar y prevención a largo plazo. En este contexto, variables como el sueño, la recuperación o la gestión del estrés han pasado a ocupar el centro de gravedad, desplazando indicadores tradicionales como el conteo de pasos. Este cambio no es únicamente semántico, sino estructural: redefine tanto la propuesta de valor de los dispositivos como la relación del usuario con su propia actividad física.
En paralelo, emerge una capa crítica de valor basada en la interpretación del dato. Los wearables evolucionan hacia sistemas de guidance estructurado, donde el dato bruto se convierte en recomendaciones personalizadas, entrenamiento guiado y procesos de coaching automatizado. Esta transformación introduce una lógica más cercana a la prescripción que a la monitorización, alineándose progresivamente con dinámicas propias del ámbito sanitario y de la prevención. Sin embargo, esta evolución también incrementa la exigencia en términos de validación científica y confianza: sin credibilidad en la calidad del dato y su interpretación, el wearable difícilmente podrá consolidarse como herramienta de salud.
Desde la perspectiva de los operadores fitness, el impacto es igualmente significativo. El panel subrayó que los clubes tradicionales apenas interactúan con un 3%–4% de la vida del socio, lo que limita su capacidad de generar resultados sostenibles. La integración de datos procedentes de wearables abre la puerta a una visión más holística del usuario, trascendiendo el espacio físico del gimnasio. En este escenario, la interoperabilidad entre dispositivos y plataformas deja de ser una ventaja competitiva para convertirse en una condición necesaria de relevancia. Asimismo, los wearables se posicionan como una potencial palanca de negocio, no solo en términos de experiencia de usuario, sino también de monetización, diferenciación y retención.
Finalmente, el panel introdujo una dimensión frecuentemente infravalorada: la conexión social como variable estratégica. Más allá de la medición individual, los datos permiten articular dinámicas de comunidad que inciden directamente en la adherencia y permanencia del usuario. En este sentido, el wearable deja de ser un dispositivo individual para convertirse en un nodo dentro de un sistema relacional. Esta evolución refuerza la idea de que el futuro del fitness no estará definido únicamente por la tecnología, sino por la capacidad de integrar datos, comportamiento y comunidad en una propuesta coherente de valor.
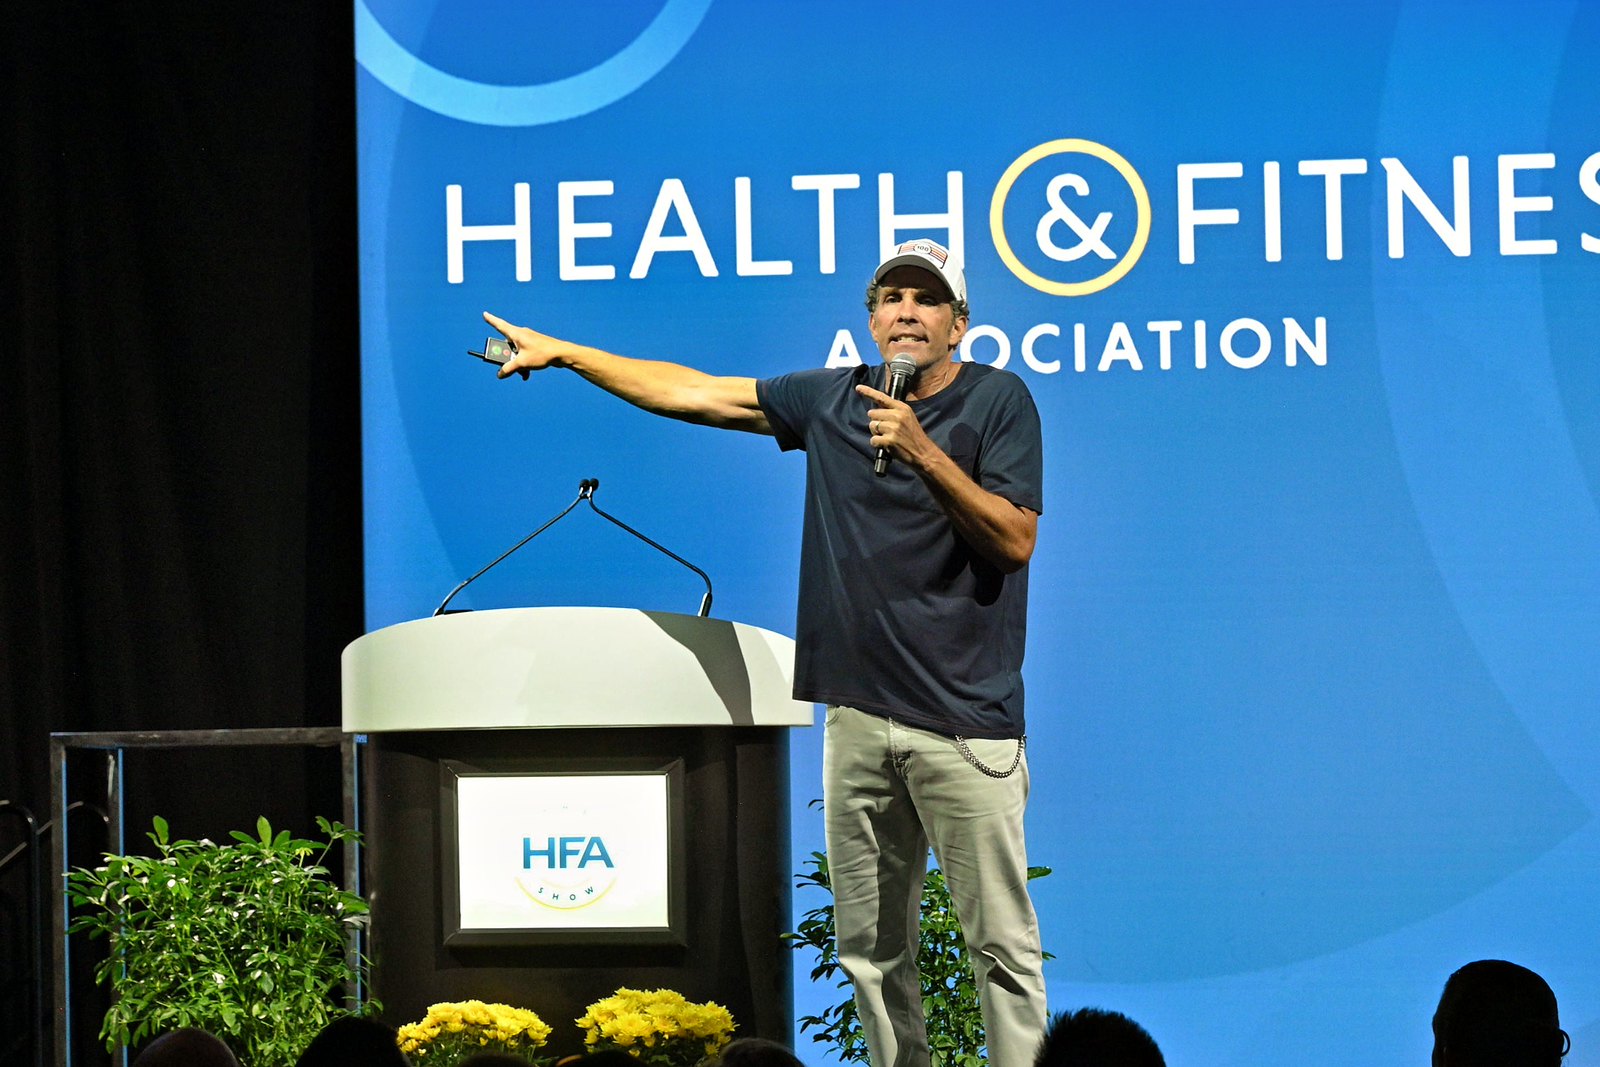
The Spiritual Billionaire: repensar el éxito más allá del negocio
En la Convención de HFA en San Diego, Jesse Itzler ofreció una de las keynotes más atípicas —y probablemente más necesarias— para el sector fitness. Lejos de hablar de crecimiento, métricas o expansión, planteó una pregunta mucho más incómoda para cualquier directivo: ¿cómo estamos midiendo realmente el éxito?
Su respuesta articula toda la sesión: el objetivo no debería ser convertirse en milmillonario financiero, sino en un “milmillonario espiritual”. Es decir, construir una vida rica no solo en resultados económicos, sino en relaciones, propósito, salud, experiencias y sentido.
Esta ponencia se puede leer como un recordatorio estratégico: en una industria centrada en el bienestar, el liderazgo no puede limitarse a indicadores financieros.
El error de medir solo lo financiero
Uno de los momentos más reveladores de la charla llega cuando Itzler introduce el marco CIP, utilizado en entornos de cuidado y envejecimiento para medir el bienestar real de una persona. Este modelo incluye dimensiones sociales, intelectuales, físicas, de propósito y espirituales.
Lo relevante no es lo que contiene, sino lo que excluye: el dinero no aparece como variable principal. Para un sector como el fitness, esto plantea una reflexión directa. Si la industria dice trabajar sobre el bienestar, pero mide su éxito solo en ingresos, expansión o EBITDA, existe una desconexión de base.
El mensaje es claro: el éxito financiero importa, pero no puede ser la única métrica. De hecho, si se construye sacrificando lo que da valor a la vida, el resultado final es vacío.
La decepción como ventaja competitiva
Lejos de los discursos motivacionales tradicionales, Itzler pone el foco en un elemento poco tratado: la decepción. Su planteamiento es especialmente relevante en un contexto donde muchas organizaciones evitan la fricción, tanto en clientes como en equipos. Sin embargo, la realidad es que cualquier operador fitness se enfrenta constantemente a decepciones: objetivos que no se cumplen, rotación de clientes, decisiones que no funcionan.
La diferencia no está en evitarlas, sino en la capacidad de sostenerse dentro de ellas. Para un directivo, esto se traduce en resiliencia operativa y mental, una competencia cada vez más crítica.
La suerte no se espera, se construye
Otro de los ejes clave de la sesión es desmontar la idea de la suerte como elemento externo. Itzler insiste en que la suerte no aparece de forma aleatoria, sino cuando uno se expone activamente a oportunidades.
Su propia historia empresarial —desde dormir en sofás durante años hasta construir compañías multimillonarias— no se presenta como un camino lineal, sino como una acumulación de intentos, fracasos y decisiones de estar en el lugar adecuado.
Para los gestores del sector fitness, esta idea tiene una traducción directa: las oportunidades de crecimiento, innovación o partnership no aparecen en la inercia del día a día. Exigen movimiento, exposición y una actitud proactiva. Así que ya sabes, si buscas partners, aquí estamos 😉
Relaciones por encima de transacciones
Uno de los mensajes más potentes para cualquier operador es su visión sobre las relaciones. En un sector cada vez más presionado por la eficiencia, la automatización y la escalabilidad, Itzler recuerda algo esencial: los negocios pueden ser transaccionales, pero las relaciones no.
Su enfoque se basa en tres acciones simples pero profundas: reconocer, celebrar y acompañar. Es decir, construir vínculos reales con clientes, equipos y partners más allá de la interacción comercial.
Esto tiene implicaciones directas en el fitness. En un entorno donde la retención es uno de los mayores retos, la diferencia rara vez está en el equipamiento o el precio, sino en la calidad de la relación que se construye con el usuario.
El concepto de “alma” en la gestión
Uno de los conceptos más repetidos en la charla es el de “alma”. Para Itzler, poner alma significa no hacer nada a medias, implicarse emocionalmente y vaciar el tanque en cada proyecto.
Puede parecer un concepto abstracto, pero en realidad tiene una traducción muy concreta en la gestión:
- cuidar los detalles
- diseñar experiencias con intención
- implicarse más allá de lo mínimo necesario
- no externalizar la energía emocional del negocio
En un mercado cada vez más homogéneo, donde muchas propuestas tienden a parecerse, este nivel de implicación es lo que realmente genera diferenciación.
La intervención de Jesse Itzler no ofrece un manual de negocio ni un framework operativo. Ofrece algo más complejo y más relevante: una perspectiva.
En un entorno donde el crecimiento, la tecnología y la eficiencia dominan la conversación, esta ponencia introduce una pregunta que todo directivo debería hacerse: ¿Estamos construyendo negocios que generan valor económico a costa de empobrecer otras dimensiones de la vida, o somos capaces de equilibrar ambas?
La idea final resume toda la sesión: el objetivo no es tener éxito a cualquier precio, sino construir una vida —y un negocio— que sean lo suficientemente ricos por fuera sin empobrecerse por dentro.
Por M. Ángeles de Santiago