
El producto fitness postpandemico
A medida que cambian los comportamientos de los consumidores, también debe cambiar el producto ofrecido en centros deportivos y pequeños estudios para estar a la altura de las expectativas. Gracias a nuestra colaboración con Paul Bedford te contamos más detalles.
Como parte de nuestra investigación continua sobre el mercado Fitness en todo el mundo, a principios de este año Paul Bedford realizó una fascinante investigación sobre cómo han cambiado los comportamientos de los consumidores de antes a después de la pandemia, y lo que esto significa para el producto ofrecido en gimnasios, clubes y estudios.
Antes de adentrarnos en las implicaciones, vamos a repasar rápidamente algunos de los cambios de comportamiento que hemos observado:
En primer lugar, la duración de las cuotas ha disminuido, ya sea que seas un operador de gran tamaño o un estudio boutique. Si esto no se aplica a ti, estamos absolutamente encantados. Ciertamente es el caso de una gran proporción de los operadores con los que se ha hablado en el Reino Unido, y también aplica para muchos en España.
En segundo lugar, las personas hacen ejercicio en más lugares y de manera más variada. Como resultado, se está eligiendo o se prefiere más el pago por uso está siendo en lugar de una cuota mensual regular para la mayoría, pero crucialmente, no para todos, los segmentos de consumidores. Más adelante te contamos más sobre ello.
En tercer lugar, la duración de las visitas ha aumentado a medida que los consumidores utilizan los clubes no solo para hacer ejercicio, sino también para trabajar, como una alternativa sociable a trabajar en casa en una nueva era de trabajo flexible.
En cuarto lugar, a medida que el fitness online ha explotado, y los clubes limitan la supervisión de los técnicos y el asesoramiento personalizado, las generaciones más jóvenes buscan influencers en lugar de clubes para obtener un programa, así como consejos de entrenamiento.
En quinto lugar, muchos consumidores han descubierto que les gustan algunas de las medidas impuestas por la pandemia, como reservar tiempo para hacer ejercicio en el gimnasio.
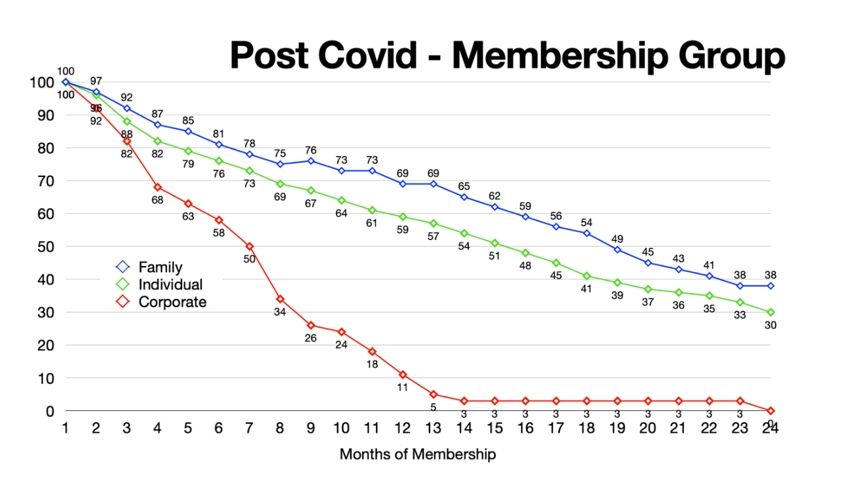
En sexto lugar, los consumidores que se unieron en medio de la pandemia, motivados por una mejor salud e inmunidad, no han permanecido.
Entonces, ¿qué significa todo esto en la práctica?
Enfoque en la familia
La gran noticia: los datos muestran un crecimiento significativo en las ventas de cuotas familiares desde la pandemia. Esto es estupendo para los operadores, ya que los datos de retención también muestran que las familias permanecen más tiempo que las parejas, que a su vez permanecen más tiempo que los usuarios individuales.
De hecho, uno de los operadores en el Reino Unido ha visto que solo el 4 por ciento de sus cuotas familiares se dan de baja cada año, y cuando sucede, es porque se mudan de casa.
Sin embargo, esto solo ocurre cuando los clubes ofrecen algo para cada miembro de la familia. Esto no tiene que significar actividades que toda la familia haga junta, pero debe haber actividades para cada generación. Si se hace correctamente, nuestras conversaciones con los padres muestran que, incluso si dejan de usar el club ellos mismos, no cancelan sus abonos familiares porque sus hijos han hecho amigos.
Sí, esto pone demanda en el negocio para programar actividades para niños en momentos en los que los padres pueden ser un servicio de taxi. Sin embargo, el trabajo desde casa reduce esa presión en cierta medida, ya que muchos padres ahora pueden trabajar desde el club mientras sus hijos participan en actividades. Es en cierto modo una forma de cuidado infantil activo.
El consejo de Paul es, especialmente para los operadores del sector público, donde ya existen muchas actividades diversas pero que, en su mayoría, se venden por separado: no limiten los abonos familiares al gimnasio. Agrupen todo y vendan cuotas familiares que incluyan todo tipo de actividades.
Preocupación por el aforo
El flujo de usuarios en el gimnasio y los cuellos de botella son una preocupación emergente, impulsada por dos factores clave que no tienen nada que ver con el número total de usuarios o la capacidad total del centro.
En primer lugar, el equipamiento de resistencia con tecnología integrada significa que trabajar juntos, turnándose para hacer una serie, no sea factible, porque el programa está diseñado para una persona y tiene períodos de descanso incorporados. Y se hagan colas.
En segundo lugar, varios influencers están recomendando ahora entrenamientos de fuerza. Estoy hablando de 10 series en lugar de las habituales tres o cuatro, y esto está provocando graves cuellos de botella en áreas de fuerza y acondicionamiento. “Estuve en el gimnasio el otro día y un grupo de chicos ocupó una máquina de resistencia durante toda la hora que estuve allí, cada uno haciendo 10 series”, menciona Paul.
Es importante que los clubes recuperen el control aquí, tanto mediante la supervisión en las diferentes áreas como a través de la programación, para que los operadores vuelvan a ser los verdaderos influencers.
Reservas frente a cuellos de botella
Cuando la ocupación total es una preocupación, y nuestra base de clientes incluye gimnasios universitarios donde esto es cierto, con 6.000 usuarios que se unen cada septiembre y no todos se van al final del año académico, entonces las medidas de la pandemia pueden resultar valiosas.
La reserva anticipada es una de ellas, no solo para las clases sino también para los entrenamientos en el área de Fitness. Los clientes nos dicen que donde han implementado esto, los deportistas son más respetuosos con el equipo y más propensos a ordenar después; saben que su nombre está registrado en una estación específica o en un espacio del gimnasio. También nos dicen que facilita mucho la gestión y la dotación de personal en el gimnasio.
Por supuesto, puede ser difícil hacer cumplir esto cuando los usuarios han disfrutado previamente de un acceso abierto: un operador ha mencionado que el 50 por ciento de los usuarios querían hacer reservas para el área de Fitness y el otro 50 por ciento no. Sin embargo, para áreas de posible congestión, como las zonas de fuerza y acondicionamiento mencionadas anteriormente, la reserva podría ser una buena estrategia.
Elección de lenguaje
Los datos muestran que aquellos que se unieron a un gimnasio durante la pandemia en su mayoría se fueron 10 meses después. Poca sorpresa, podrías decir. Los clubes seguían cerrando, la gente no tenía la oportunidad de formar un hábito, y, de todos modos, ¿qué tipo de impresión deja el distanciamiento social en el gimnasio? Y, por supuesto, estamos de acuerdo con todo eso.
Sin embargo, no podemos evitar cuestionar también cuán convincente es realmente la salud como motivador de la actividad sostenida. Las personas valoran la salud cuando están enfermas, pero no tanto cuando están bien, a menos que estemos en medio de una pandemia.
La salud es un objetivo sin fin: una ambición de toda la vida con marcadores que pueden ser difíciles de cambiar de manera medible. Mientras tanto, sabemos que las personas tienen dificultades para predecir sus comportamientos más allá de seis meses.
Las personas necesitan hitos más pequeños y a corto plazo. También creemos que necesitan que la salud esté relacionada con el ejercicio, el movimiento y la calidad de vida, lo que significa que debemos examinar detenidamente el lenguaje y la terminología que utiliza nuestro sector. La salud y el bienestar pueden ser palabras de moda en este momento, mientras que la aptitud y la actividad física podrían considerarse respectivamente desalentadoras y vagas. Sin embargo, Paul asegura que la palabra ‘salud’ por sí sola no es suficiente para animar a las personas a utilizar los tipos de instalaciones que tenemos actualmente.
Nota: Esta información ha sido adaptada basándonos en muchos datos de investigación en el Reino Unido. Para seguir a Paul Bedford / Instagram @retentionguru y LinkedIn /drpaulbedford

TrendFit llega a Barcelona esta semana
Este jueves realizamos la segunda parada del evento “TrendFit: Las tendencias clave que marcan el futuro de la industria”. Tendrá lugar el próximo 28 de septiembre en L´Aquarium Barcelona y contará con dos invitados especiales que nos compartirán las estrategias de sus negocios.
Conocer las grandes tendencias en el mercado es esencial para mejorar y mantener nuestra competitividad en una industria en constante cambio. Las tendencias nos pueden proporcionar información valiosa sobre las necesidades y deseos de los clientes, lo que a su vez permitirá adaptar nuestros productos y servicios para satisfacer las demandas de los usuarios de nuestras instalaciones.
Entre nuestros ponentes de categoría se encuentran en la primera sesión del evento junto a María Ángeles de Santiago; Ale Llosa, CEO de KO Urban Detox, una cadena peruana que ha crecido en toda Sudamérica y ahora se expande en España,
En la segunda sesión, donde Jorge Rosales nos descubrirá las últimas tendencias e innovaciones en los diferentes modelos Fitness, además entrevistará a Lucas Samarin (Owner de Tuluka Fitness Barcelona) y Gerson Lombardini (Head Coach). Tuluka Fitness es una cadena argentina, especializada en HIT, entrenamiento funcional y crosstraining que está revolucionando el mundo fitness en Miami, EEUU y Argentina,
Durante el encuentro se abordarán diferentes cuestiones sobre las características generacionales dentro de la industria del Fitness & Wellness, para comprender que les motiva y los diferentes métodos de captación que han de adaptarse a las exigencias, así como la evolución de las tendencias en el sector y la importancia de innovar para seguir creciendo. Es por ello por lo que contarán con una mesa redonda compuesta por Daniel de la Cruz, socio-fundador en Halo Fitness, Sara Calvo, directora técnica en LleureSport y Jose Luis Burriel, CEO en Win Fitness Club.
Este evento cuenta con el patrocinio de Technogym, Poolbiking Barcelona, OJMAR, Xplor Gym y PAVIGYM.
Más información: https://www.masenweb.com/trendfit/
Se presenta primer estudio de resiliencia en el Fitness en España
Hoy hemos presentado el primer estudio de resiliencia del Sector Fitness en España en donde participaron 571 instalaciones deportivas de diferente tipología. Este estudio cuenta con el aval de la Universidad de Alcalá de Henares y el patrocinio de EGYM Iberia.
“Es muy positivo ver cómo las instalaciones han conseguido implementar las herramientas necesarias para afrontar de manera solvente una situación de mucha incertidumbre”, mencionó durante la presentación Óscar López, responsable de investigación del estudio por parte de Management around Sports.
Entre las conclusiones del estudio se destaca que:
- La relación que parece existir entre el coste por metro cuadrado y la superficie de la instalación.
- El 40% de las instalaciones afirman haber conseguido reducir sus costes
Para Juan Ramón Gabino, Country director EGYM Iberia “desde EGYM tenemos una responsabilidad como fabricante y lider digital de nuestro sector para que todo lo que innovemos tenga una base científica, y por tanto, todo este tipo de estudios que podamos aportar a nuestro sector y en particular a nuestro mercado nos sentimos muy alineados con nuestra visión por la rigurisidad y transparencia que nos da MAS y la Universidad de Alcalá de Henares. Por esta razón continuaremos los próximos años con esta aportación a nuestro sector.»
Después de la presentación hubo una mesa redonda donde se analizaron los aspectos clave del estudio. En este encuentro participaron Juan Ramón Gabino, director general de EGYM Iberia, Tomás Junquera, CEO de Thomas Wellness Group, Nico Sánchez, director de Operaciones de la Fundación Claror e Ignacio Atucha, profesional de las instalaciones deportivas, e inversor en distintas compañías de Fitness. Esta mesa fue moderada por M. Ángeles de Santiago, CEO de Management around Sports y estará disponible próximamente.
Para obtener el informe completo, los operadores pueden solicitarlo a través del siguiente enlace: https://egym.com/es/mas_estudio-resiliencia
El consumidor postpandemia: ¿Qué nos dicen los datos?
Un nuevo conjunto de comportamientos de los consumidores postpandemia está afectando a operadores de fitness de todas las formas y tamaños. Gracias a la colaboración internacional que tenemos, y al trabajo que realizamos juntos en algunos proyectos, el Dr. Paul Bedford nos comparte los hallazgos de una nueva investigación y ofrece ideas sobre cómo los operadores pueden responder.
A principios de este año, elaboró un informe sobre las dinámicas cambiantes en el mercado del fitness: nuevas sutilezas postpandemia en el comportamiento del consumidor en comparación con las normas pre-COVID.
El informe fue inspirado por una solicitud de uno de los clientes, preocupado por algunos de los cambios que estaban viendo y queriendo saber qué podrían hacer al respecto. Su pregunta: «¿Estamos solos en esto?»
Su respuesta: «Absolutamente no».
Porque, aunque todos los titulares muestran que las operaciones de clubes están volviendo a los números de usuarios prepandemia, y eso es una gran noticia, algunas cosas han cambiado de todos modos. Y han cambiado en todo el sector y en todo el mundo, con temas consistentes que emergen en torno a los patrones de uso del cliente.
Ahora damos más detalles de los hallazgos de la investigación en un momento, pero primero reconozcamos que el fitness no está solo en esto.
Un cambio universal
Antes de la pandemia, la mayoría de las personas trabajaban en horarios regulares, generalmente en oficinas, durante la semana laboral de lunes a viernes. Cuando la pandemia nos obligó a todos a trabajar de forma remota, quedó claro que gran parte de la fuerza laboral podía llevar a cabo sus funciones perfectamente sin tener que viajar a un lugar de trabajo. Añade a eso la libertad y las horas adicionales en el día que trabajar desde casa brinda a las personas, y no es sorprendente que el deseo de trabajar desde casa al menos parte de la semana haya persistido postpandemia.
Es un cambio en el comportamiento que ha llevado a Network Rail (proveedor ferroviario del Reino Unido) a crear nuevos abonos de temporada multi-viaje. Esto ha llevado a un aumento en el uso de las ubicaciones suburbanas de WeWork. Y eso ha impulsado un aumento del 400 por ciento en la frecuencia de visitas de lunes a viernes de las áreas de trabajo para los usuarios que tienen los clubes David Lloyd.
Entonces, ¿Qué más estamos viendo en los clubes? Nuestras conversaciones con los operadores y la investigación cualitativa basada en cuestionarios que llevamos a cabo entre más de 2,200 consumidores postpandemia, destacan los siguientes tres cambios de comportamiento.
#1 – Aumentan las ventas, disminuye la retención
Si tus ventas han vuelto a los niveles prepandemia, pero sigues viendo brechas en tus cifras, este primer tema te interesará: es probable que se deba a la retención en lugar de necesitar esforzarte más en tus ventas.
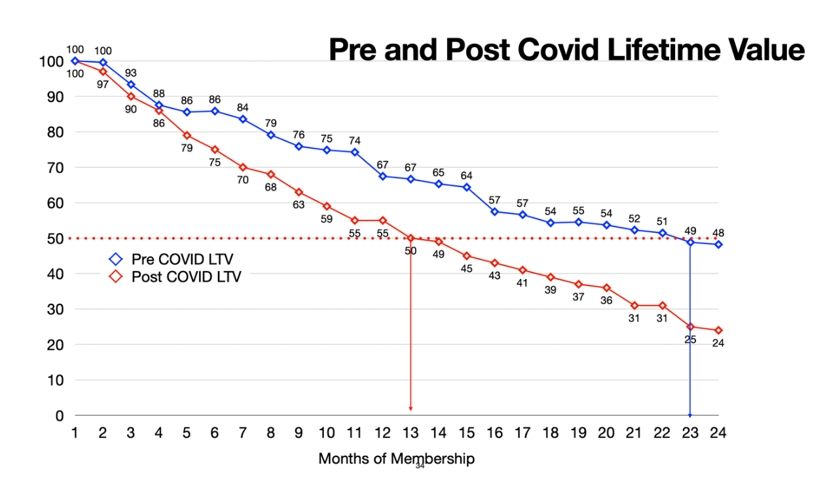
La investigación muestra que, para los operadores de grandes instalaciones, la duración de la membresía es típicamente de cinco a siete meses más corta postpandemia que prepandemia. En algunos casos, la brecha es aún más amplia. En uno de los clientes de gran tamaño, la duración de la membresía prepandemia era típicamente de 24 a 35 meses. Postpandemia, sin cambios en grupos de edad, demografía o tipos de membresía, es de 13 a 15 meses.
Mientras tanto, la investigación entre 11 operadores de boutiques de un solo sitio encontró que el 92 por ciento de los clientes ahora mantienen sus patrones de uso durante tan solo dos meses, especialmente en estudios de disciplina única. El pilates y el yoga parecen escapar a este cambio, pero en otros lugares, las personas se mueven mucho más rápido. Me refiero a esta tendencia como «turismo de fitness», donde las personas prueban cosas nuevas sin ninguna intención de ser clientes a largo plazo. Esto nos lleva a nuestro segundo tema.
#2 – Los clientes quieren mezclar y combinar
Los cuestionarios preguntaron a los consumidores de fitness por qué, cuándo y dónde entrenaban. Antes de la pandemia, la respuesta más común a la última pregunta era «en un club específico donde soy usuario». En postpandemia, la respuesta es «en dos lugares» o «en múltiples lugares».
Ya sea a través de los agregadores o mediante un enfoque de pago por uso, los consumidores de fitness ahora están variando sus entrenamientos y los proveedores que utilizan.
También estamos viendo tendencias de uso en direcciones opuestas para los clubes del centro de la ciudad frente a las afueras. En el primero, las visitas ahora se concentran los martes y jueves. No es una sorpresa real dada las pautas de trabajo híbrido, pero significa que la gente asiste con menos frecuencia. Mientras tanto, los clubes en áreas residenciales están experimentando un crecimiento exponencial en el uso.
Las personas también se quedan más tiempo en cada visita, ya que los clubes se convierten en lugares para trabajar además de hacer ejercicio. Ya no son solo un tercer lugar, sino un segundo: el lugar de trabajo de las personas.
Especialmente en los centros de la ciudad, también es posible que las visitas más largas estén siendo impulsadas por clientes que buscan maximizar el valor por visita, ya sea que paguen una membresía o paguen por visita. Lo que nos lleva a…
#3 – El pago por uso es la elección de la gente
Cuando no usas un club con frecuencia, tu resistencia a pagar una membresía mensual aumenta. El pago por uso se convierte en tu modelo preferido.
Ahora estamos viendo que los consumidores están dispuestos a pagar £25 por visita en lugar de £50 por mes, lo que conduce a ingresos impredecibles y brechas significativas de ingresos para los clubes.
Entonces, ¿cuál es la respuesta?
Lamentablemente, no hay una solución única. Creo que estos nuevos hábitos están arraigados y que, incluso cuando las ventas funcionan bien, los operadores deben construir sus modelos y pronósticos en torno a membresías más cortas y un ingreso total reducido por usuario.
Sin embargo, nos gustaría compartir algunas sugerencias.
La primera es enfocarse en la experiencia del usuario, no solo en las instalaciones. Cada vez que un cliente te visita, toda la experiencia debe ser excelente.
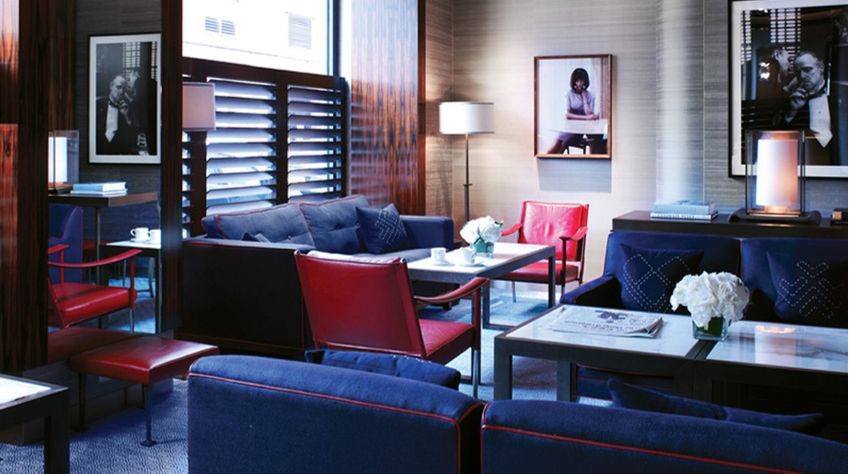
Zona de descanso del club KX en Londres
La segunda es comprender tus datos y enfocarte en lo que es correcto para tu negocio, en lugar de copiar lo que están haciendo todos los demás. Un ejemplo: uno de nuestros clientes se centraba mucho en los ingresos secundarios, hasta que se dio cuenta de que en el mundo postpandemia de menor frecuencia de visitas, habría un impacto mucho mayor en su resultado final si pudiera animar a cada usuario a ir al club al menos una vez más al mes.
La tercera sugerencia es obvia pero aún vale la pena mencionarla: cuando una marca tiene múltiples ubicaciones, considera vender cuotas para «usar cualquier club».
La cuarta y última sugerencia es volver a lo básico, incorporando a cada nuevo cliente de manera que estén mejor posicionados para convertirse en usuarios regulares. Estamos hablando de programas apropiados, e idealmente personalizados, y fomentar que establezcan una rutina en lugar de visitas esporádicas, lo que a su vez les ayuda a ver el valor en el producto que han adquirido.
Nota: Esta información ha sido adaptada basándonos en muchos datos de investigación en el Reino Unido. Para seguir a Paul Bedford / Instagram @retentionguru y LinkedIn /drpaulbedford
Presentación tour El Dorado
Nos emociona presentaros nuestro nuevo tour “El Dorado tour” enfocado en que las organizaciones analicen qué podemos cambiar para ser más eficientes con los recursos que tenemos a nuestro alcance. Este tour llegará a 7 ciudades de la geografía española a partir del 26 de octubre pasando por Málaga, Madrid, Barcelona, Coruña, Las Palmas, Sevilla y Bilbao.
El Dorado tour está inspirado en el mito de El dorado, una legendaria ciudad de oro perdida en algún lugar de la selva sudamericana. Este mito simboliza la obsesión por encontrar la riqueza y el éxito. En este sentido, las empresas de nuestra industria en estos momentos se encuentran en una búsqueda similar: la de maximizar sus ganancias y obtener una mayor rentabilidad de su negocio.
Los ponentes del tour de El Dorado nos darán pistas de dónde se encuentra la riqueza que estamos buscando, incluyendo la sabiduría y el conocimiento que obtendremos a lo largo del camino.
Tal como comenta M. Ángeles de Santiago “Al igual que los exploradores que se aventuraron en busca de El Dorado, deberemos estar dispuestos a asumir riesgos calculados y a adaptarnos a entornos cambiantes. La mentalidad de aprendizaje se convertirá en nuestra brújula, y la de aquellos que se animen a iniciar la aventura con nosotros en algunas de las ciudades que recorreremos, permitiéndonos descubrir nuevas oportunidades y evolucionar con éxito en un mercado competitivo”.
Su ponencia titulada “En búsqueda de la mejor decisión” responderá a preguntas como; ¿Dónde merece la pena gastar el dinero? ¿Qué puede resultar un recurso diferenciador? ¿Cómo puedo lograr ser eficiente con las capacidades económicas y de personas que dispongo?
Por su parte, Jorge Rosales con su ponencia “Explorar nuevas oportunidades” nos llevará por un camino desconocido, pocas veces explorado, 5 los elementos que nos harán tener más ingresos en nuestras instalaciones.
Otros ponentes que estarán presentes en el tour son Victoria Gismera Alonso, responsable de la línea de negocio de «retribución y recompensa» y socia en People Matters y Enrique de Mora, conferenciante y speaker internacional autor de 7 libros de estrategia empresarial y ventas. Además de que en cada parada contarán con operadores que explicarán sus experiencias en esta búsqueda de la rentabilidad.
El Dorado tour nos invitará a reflexionar sobre la importancia de la colaboración y el aprendizaje. Debemos entender que el éxito no es un logro individual, sino el resultado de sinergias y alianzas estratégicas. Por eso, operadores y proveedores estarán juntos en esta expedición.
Más información: https://www.masenweb.com/tour-el-dorado/
Teaser: https://www.youtube.com/watch?v=0uauLLvAr04
Descubriendo nuevas oportunidades laborales: El poder de las redes sociales y LinkedIn en España
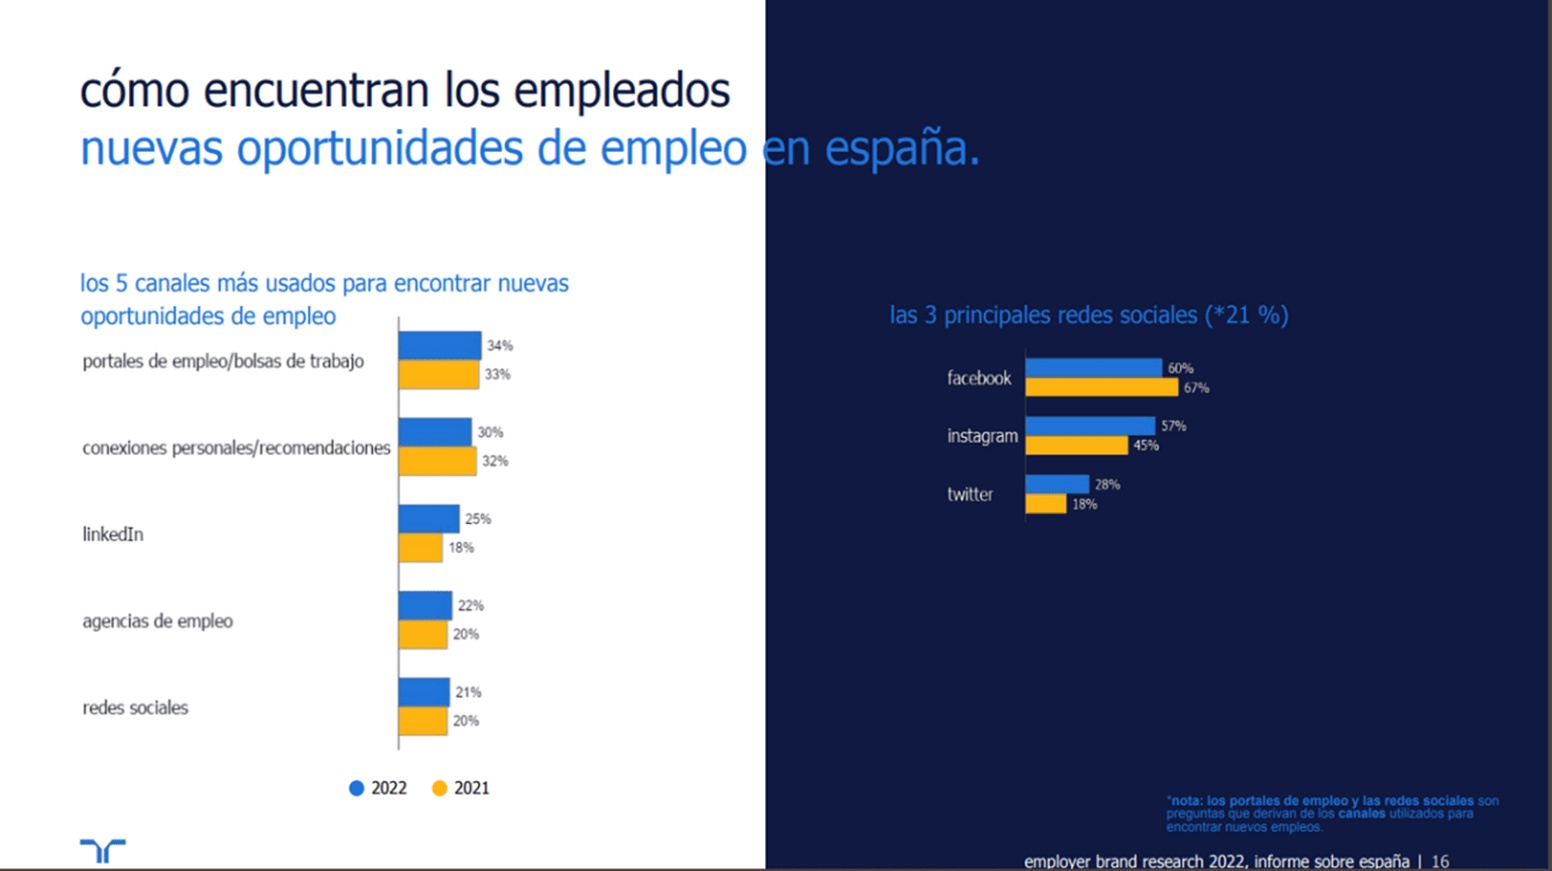
De acuerdo con el informe Randstad Employer Brand Research 2022 en España, los empleados han adoptado una variedad de canales para descubrir nuevas oportunidades profesionales. Entre los cinco principales canales destacados en el informe se encuentran los portales de empleo, conexiones personales, LinkedIn, agencias de empleo y redes sociales. Es interesante notar que las plataformas de redes sociales como Facebook, Instagram y Twitter (X) han ganado popularidad en este ámbito, en ese orden.
Sin embargo, uno de los cambios más significativos en la búsqueda de empleo en España ha sido la variación en el uso de LinkedIn y las conexiones personales. Mientras que la fuente de «contactos personales» ha experimentado una disminución del 2% en comparación con 2021, LinkedIn ha visto un incremento sorprendente de 8 puntos porcentuales, pasando del 18% al 25%. Este cambio refleja una evolución en la forma en que los empleados buscan oportunidades laborales, con un creciente énfasis en las redes sociales profesionales.
En nuestro caso, en nuestro departamento de Selección de Personal, además de los contactos previos que tenemos, nos ayudamos de LinkedIN para conocer candidatos interesados en las vacantes que sacamos para nuestros clientes.
Así que, si estás buscando una nueva oportunidad laboral definitivamente deberías considerar una estrategia efectiva que incluya seguir las cuentas de LinkedIn de empresas especializadas o aquellas que te gustaría unirte a su equipo. LinkedIn se ha convertido en un caldo de cultivo para conexiones profesionales y oportunidades de carrera. Las empresas también están utilizando esta plataforma para buscar talentos y publicar ofertas laborales, lo que la convierte en un espacio ideal para descubrir oportunidades que de otro modo podrían pasar desapercibidas.
Además, las redes sociales en general han cobrado una relevancia significativa en la búsqueda de empleo. Desde anuncios de trabajo hasta contenido sobre la cultura corporativa, las empresas utilizan sus perfiles en Facebook, Instagram y Twitter para compartir información relevante sobre las oportunidades disponibles y atraer a posibles candidatos.
Y si necesitas encontrar perfiles para contratar en tu empresa, no dudes en ponerte en contacto con nosotros, que estaremos encantados de ayudarte.
Convenio de colaboración con NOKO
Esta colaboración permitirá a los clientes de Noko acceder a una variedad de formaciones especializadas diseñadas por nuestra empresa que abarcarán diversos aspectos clave de la gestión y el bienestar.
La empresa Noko Deporte y Salud y nuestra consultora ha firmado un convenio de colaboración que tiene como objetivo ofrecer formaciones de alta calidad y vanguardia a los clientes de Noko, con el fin de impulsar su crecimiento y éxito en la industria del deporte.
Noko se ha establecido como una empresa innovadora y de confianza centrada en promover una Cultura del Bienestar, tanto en el ámbito corporativo como en el ámbito municipal, con acciones que giran alrededor de 3 pilares fundamentales; actividad física y ocio, alimentación saludable y el bienestar emocional.
Esta colaboración permitirá a los clientes de Noko acceder a una variedad de formaciones especializadas diseñadas por MAS que abarcarán diversos aspectos clave de la gestión, incluyendo programas especializados en Mindfulness y herramientas para el manejo del estrés emocional. Los clientes de Noko podrán beneficiarse de la experiencia y el conocimiento especializado del equipo docente de MAS para mejorar sus habilidades, adquirir nuevas perspectivas y fortalecer su capacidad de tomar decisiones estratégicas en el competitivo mundo de la gestión actual de las organizaciones.
“Estamos encantados de asociarnos con Management around Sports para ampliar nuestra oferta de servicios”, menciona Óscar Espiñeira, Director general de Noko. “Con su experiencia en la industria deportiva y de servicios, y su enfoque en la excelencia, estamos seguros de que esta colaboración brindará un valor significativo a nuestros clientes, ayudándoles a destacarse en un mercado altamente competitivo”.
Ángeles de Santiago, CEO de MAS también compartió su entusiasmo por esta alianza estratégica: “Nuestra misión es brindar soluciones de gestión efectivas y personalizadas a nuestros clientes. Esta colaboración nos permitirá llegar a una audiencia más amplia y ayudar a más profesionales y empresas de diferentes ámbitos a alcanzar el éxito. Juntos, estamos comprometidos a brindar formaciones de calidad y a impulsar la excelencia en las organizaciones”.
Generación Z dueña del destino del sector fitness
La generación Z (nacidos entre 1997 y 2012) alcanzan la mayoría de edad y las marcas deben adaptarse a nuevos comportamientos. Es por ello que la revista Fitt insider dedicó un artículo que intentaremos analizar en las siguientes líneas.
Somos conscientes tras la lectura de la revista Fitt Insider, que la industria del fitness se está redefiniendo y reinventando en torno a las demandas de lo que se considera el grupo generacional más numeroso, la generación Z. Es por ello, que el sector fitness ha estudiado su comportamiento además de la razón que les impulsa a la realización del ejercicio físico desde unos parámetros que contemplan desde el bienestar y la salud mental.
Sorprendentemente el nivel de compromiso es tal que podrían cambiar el rumbo del sector ya que son números los datos que afirman el gran impacto que está teniendo, dado que afirman que la práctica deportiva les ayuda a sentirse mejor. He aquí algunas de sus conclusiones más impactantes:
- El 30% visita regularmente las instalaciones de fitness. (Vennare,2023)
- El 36% son «ejercicios regulares», haciendo ejercicio al menos una vez por semana. (Vennare,2023)
- El 72 % de las personas que hacen ejercicio regularmente realizan entrenamientos tanto dentro como fuera del gimnasio. (Vennare,2023)
- Solo el 14 % no mostró interés en hacer ejercicio y, una tendencia prometedora, la Generación Z visita el gimnasio más que la población general. (Vennare,2023)
Estos datos recogidos giran en torno al nuevo concepto ¨social¨ que está transformando el sector. Para nosotros es una evidencia que hay que prestar atención a cómo piensa esta generación, descubre y se relaciona con su comunidad de fitness.
Es importante además centrarse en otros datos no tan alentadores, cómo las personas que no realizan ningún tipo de ejercicio o les cuesta iniciarse por cuestiones de vergüenza o falta de confianza, conformando un 50% con dificultades de este tipo.
Es por ello por lo que se destaca el uso de dispositivos tecnológicos como método de iniciación dado que vivimos en la era de la digitalización y el 68% prefiere esta herramienta, como evidencian y respaldan los siguientes datos:
- El 59% usa una aplicación de fitness gratuita o una opción en línea para apoyar su entrenamiento. (Vennare,2023)
- El 35 % comenzó a asistir a una clase presencial que descubrió por primera vez en línea. (Vennare,2023)
- El 44 % usa aplicaciones de fitness de pago fuera del gimnasio, pero el 51 % usa aplicaciones de fitness de pago en el gimnasio. (Vennare,2023)
Otros datos importantes es que el 76 % usa la programación gratuita de un influencer del fitness en casa o al aire libre, y el 71 % la usa para guiar los entrenamientos en el gimnasio (Vennare,2023) Por tanto, concluimos con nuestra experiencia en el sector y los datos que nos ha aportado la revista que es imperante el desarrollo de más plataformas o actualizaciones de las ya existentes para dar oferta a esta gran demanda.
Conocer aspectos clave de esta generación para intentar engancharla a nuestros centros deportivos, será fundamental para crear estrategias que los atraigan.
BIBLIOGRAFÍA
Vannare, A (2023) ; Revista: Fitt Insider : Gen Z x Fitness
Traducción y adaptación: Lorenzo Araujo